Tras su primer año de operación, el sistema de pagos inmediatos del Banco de la República avanza en la transformación de la forma en que personas y negocios mueven su dinero.
Por favor verifica tu e-mail para tener acceso completo al Hub haciendo click al link enviado a youremail@gmail.com
Más allá de las cifras, Bre-B ha impulsado cambios en la forma en que las personas transfieren dinero y los negocios reciben pagos. Estos son cinco aspectos que muestran cómo ha evolucionado el uso de los pagos inmediatos en el país.
1. Interoperabilidad: transferencias entre diferentes entidades financieras
Antes de Bre-B, enviar dinero de un banco a otro podía implicar varios pasos: ingresar los datos completos de la cuenta y del destinatario, esperar a que se procesara la operación y, en algunos casos, asumir costos adicionales o ajustarse a determinados horarios.
Con Bre-B, este proceso es más sencillo. Las personas pueden enviar y recibir dinero de forma inmediata entre distintas entidades financieras, bancos y Fintechs, sin importar dónde tenga su cuenta la otra persona. Para hacerlo, basta con utilizar una llave, un identificador asociado a la cuenta que permite recibir pagos sin compartir todos los datos bancarios.
Este cambio facilita las transferencias entre entidades y permite que los usuarios tengan una experiencia más ágil, sin depender de la institución financiera en la que estén registrados.
2. Menor dependencia del efectivo
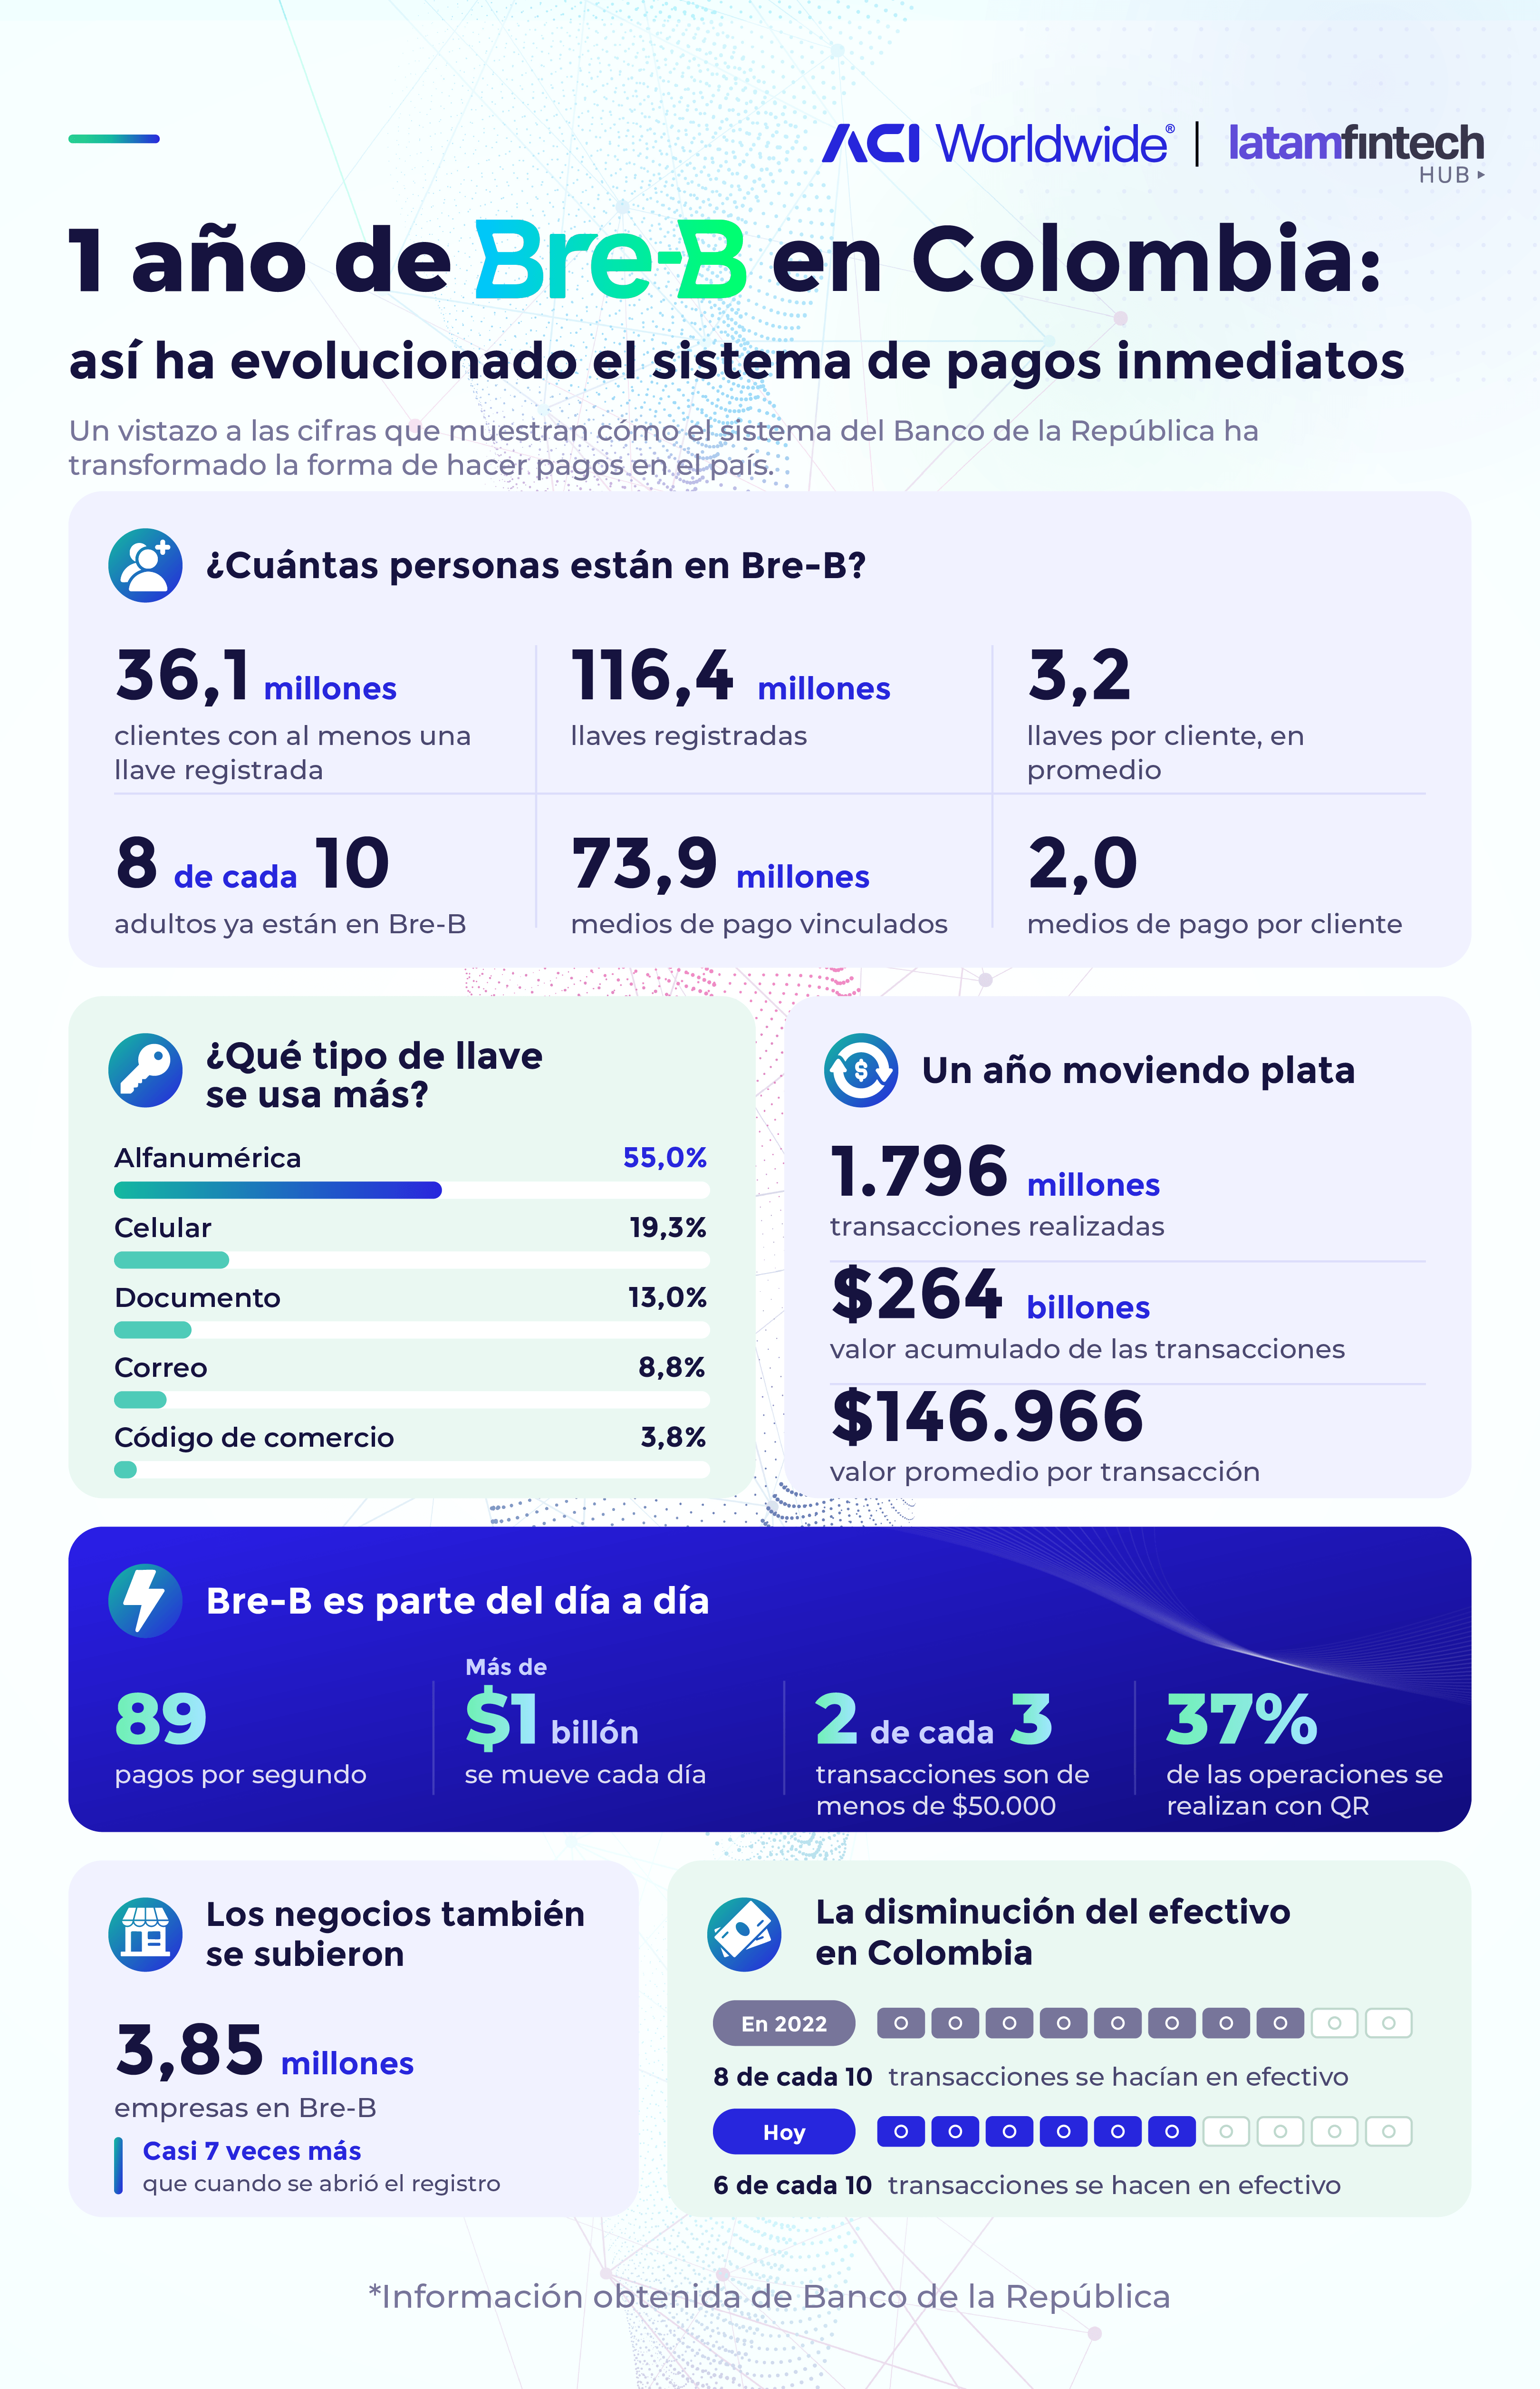
El uso del efectivo sigue siendo habitual en Colombia, pero su participación ha disminuido. Según cifras del Banco de la República, la preferencia por este medio de pago pasó del 91 % en 2012 al 66 % en 2026.
La digitalización de los pagos también permite tener un registro de las operaciones, lo que facilita su seguimiento y puede contribuir a mejorar la seguridad. Además, reducir la dependencia del efectivo puede ayudar a prevenir riesgos asociados con el manejo de dinero físico, incluido el lavado de activos, aunque no lo elimina por sí solo.
En este contexto, Bre-B contribuye a ampliar las alternativas para realizar pagos digitales y avanzar hacia transacciones más fáciles de rastrear.
3. Más comercios incorporan Bre-B para recibir pagos
La adopción de Bre-B también ha ganado terreno entre los comercios colombianos, que encuentran en los pagos inmediatos una alternativa para recibir dinero de sus clientes. Una muestra de esta tendencia es que el 37 % de las operaciones con el sistema se realizan mediante códigos QR.
Entre junio y agosto de 2026, los negocios activaron 74.935 nuevas llaves, un crecimiento del 77 % frente al cierre de mayo. Durante ese mismo periodo, las ventas realizadas por este medio superaron los $3,2 billones.
Además de facilitar los pagos, las herramientas asociadas a Bre-B pueden ayudar a los negocios a confirmar las transacciones y reducir errores al momento de recibir dinero.
Un ejemplo es SonoQR, de Bold, un dispositivo que confirma los pagos mediante una pantalla y alertas de voz. El dispoistivo anuncia el monto recibido y permite aceptar pagos desde diferentes bancos y billeteras digitales a través de códigos QR Bre-B. De esta manera, el comercio puede verificar que el dinero llegó sin depender únicamente de una captura de pantalla que le muestre el cliente.
4. Nuevas posibilidades para el pago de nómina
Bre-B también abre nuevas posibilidades para las empresas, especialmente en el pago de nómina. A diferencia de los esquemas tradicionales, las transferencias inmediatas permiten que los salarios se reflejen en tiempo real una vez se envían, sin depender de los horarios bancarios.
Además, la disponibilidad del sistema las 24 horas del día, los siete días de la semana, ofrece mayor flexibilidad para procesar los pagos. El uso de llaves también reduce los errores asociados a la digitación de datos bancarios y facilita que los trabajadores reciban su dinero y puedan disponer de él sin tiempos de espera.
Así, los pagos inmediatos no solo simplifican las transferencias entre personas y los cobros en comercios, sino que también pueden agilizar procesos dentro de las empresas.
5. Los pagos cotidianos también hacen parte de Bre-B
El uso de Bre-B no se limita a las transferencias de grandes cantidades de dinero. También incluye operaciones cotidianas, como pagar una compra o enviar dinero a otra persona.
Según las cifras compartidas por el Banco de la República, dos de cada tres transacciones realizadas a través del sistema son inferiores a $50.000. Esto muestra la relevancia de los pagos de bajo valor dentro de su actividad.
El volumen de operaciones también refleja la escala alcanzada por la infraestructura: Bre-B registra alrededor de 89 pagos por segundo y moviliza más de $1 billón al día, de acuerdo con los datos proporcionados.
Estas cifras permiten dimensionar el movimiento de dinero a través del sistema y su presencia en las transacciones cotidianas de los colombianos.
Bre-B y la evolución de los pagos en Colombia
Tras un año de operación, Bre-B ha ampliado las posibilidades para transferir dinero entre entidades financieras y ha ganado espacio entre los comercios. Su evolución también refleja el avance de los pagos digitales en Colombia y la búsqueda de alternativas más ágiles para mover dinero.
El reto ahora está en ampliar su adopción, sumar nuevos usos, controlar el fraude y lograr que cada vez más personas y negocios incorporen los pagos inmediatos a sus operaciones habituales.
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.
Desbloquea los contenidos para miembros registrados en el Hub. 😎
Más allá de las cifras, Bre-B ha impulsado cambios en la forma en que las personas transfieren dinero y los negocios reciben pagos. Estos son cinco aspectos que muestran cómo ha evolucionado el uso de los pagos inmediatos en el país.
1. Interoperabilidad: transferencias entre diferentes entidades financieras
Antes de Bre-B, enviar dinero de un banco a otro podía implicar varios pasos: ingresar los datos completos de la cuenta y del destinatario, esperar a que se procesara la operación y, en algunos casos, asumir costos adicionales o ajustarse a determinados horarios.
Con Bre-B, este proceso es más sencillo. Las personas pueden enviar y recibir dinero de forma inmediata entre distintas entidades financieras, bancos y Fintechs, sin importar dónde tenga su cuenta la otra persona. Para hacerlo, basta con utilizar una llave, un identificador asociado a la cuenta que permite recibir pagos sin compartir todos los datos bancarios.
Este cambio facilita las transferencias entre entidades y permite que los usuarios tengan una experiencia más ágil, sin depender de la institución financiera en la que estén registrados.
2. Menor dependencia del efectivo
El uso del efectivo sigue siendo habitual en Colombia, pero su participación ha disminuido. Según cifras del Banco de la República, la preferencia por este medio de pago pasó del 91 % en 2012 al 66 % en 2026.
La digitalización de los pagos también permite tener un registro de las operaciones, lo que facilita su seguimiento y puede contribuir a mejorar la seguridad. Además, reducir la dependencia del efectivo puede ayudar a prevenir riesgos asociados con el manejo de dinero físico, incluido el lavado de activos, aunque no lo elimina por sí solo.
En este contexto, Bre-B contribuye a ampliar las alternativas para realizar pagos digitales y avanzar hacia transacciones más fáciles de rastrear.
3. Más comercios incorporan Bre-B para recibir pagos
La adopción de Bre-B también ha ganado terreno entre los comercios colombianos, que encuentran en los pagos inmediatos una alternativa para recibir dinero de sus clientes. Una muestra de esta tendencia es que el 37 % de las operaciones con el sistema se realizan mediante códigos QR.
Entre junio y agosto de 2026, los negocios activaron 74.935 nuevas llaves, un crecimiento del 77 % frente al cierre de mayo. Durante ese mismo periodo, las ventas realizadas por este medio superaron los $3,2 billones.
Además de facilitar los pagos, las herramientas asociadas a Bre-B pueden ayudar a los negocios a confirmar las transacciones y reducir errores al momento de recibir dinero.
Un ejemplo es SonoQR, de Bold, un dispositivo que confirma los pagos mediante una pantalla y alertas de voz. El dispoistivo anuncia el monto recibido y permite aceptar pagos desde diferentes bancos y billeteras digitales a través de códigos QR Bre-B. De esta manera, el comercio puede verificar que el dinero llegó sin depender únicamente de una captura de pantalla que le muestre el cliente.
4. Nuevas posibilidades para el pago de nómina
Bre-B también abre nuevas posibilidades para las empresas, especialmente en el pago de nómina. A diferencia de los esquemas tradicionales, las transferencias inmediatas permiten que los salarios se reflejen en tiempo real una vez se envían, sin depender de los horarios bancarios.
Además, la disponibilidad del sistema las 24 horas del día, los siete días de la semana, ofrece mayor flexibilidad para procesar los pagos. El uso de llaves también reduce los errores asociados a la digitación de datos bancarios y facilita que los trabajadores reciban su dinero y puedan disponer de él sin tiempos de espera.
Así, los pagos inmediatos no solo simplifican las transferencias entre personas y los cobros en comercios, sino que también pueden agilizar procesos dentro de las empresas.
5. Los pagos cotidianos también hacen parte de Bre-B
El uso de Bre-B no se limita a las transferencias de grandes cantidades de dinero. También incluye operaciones cotidianas, como pagar una compra o enviar dinero a otra persona.
Según las cifras compartidas por el Banco de la República, dos de cada tres transacciones realizadas a través del sistema son inferiores a $50.000. Esto muestra la relevancia de los pagos de bajo valor dentro de su actividad.
El volumen de operaciones también refleja la escala alcanzada por la infraestructura: Bre-B registra alrededor de 89 pagos por segundo y moviliza más de $1 billón al día, de acuerdo con los datos proporcionados.
Estas cifras permiten dimensionar el movimiento de dinero a través del sistema y su presencia en las transacciones cotidianas de los colombianos.
Bre-B y la evolución de los pagos en Colombia
Tras un año de operación, Bre-B ha ampliado las posibilidades para transferir dinero entre entidades financieras y ha ganado espacio entre los comercios. Su evolución también refleja el avance de los pagos digitales en Colombia y la búsqueda de alternativas más ágiles para mover dinero.
El reto ahora está en ampliar su adopción, sumar nuevos usos, controlar el fraude y lograr que cada vez más personas y negocios incorporen los pagos inmediatos a sus operaciones habituales.
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.
Este contenido es solo para SuperAmigos 👑 de Latam Fintech Hub .
Los SuperAmigos son los que más queremos en nuestra comunidad. Ellos ayudan a financiar al Hub. Con su contribución podemos seguir visibilizando, inspirando, conectando y apoyando a todo el ecosistema Fintech de Latam.
Descuento del 20% en todas nuestros eventos propios del Hub.
Office Hours: Si tienes un reto de innovación en tu empresa. Tomémonos un café y vemos cómo apoyarte.
Reportes ejecutivos mensuales de todos los movimientos en tecnología financiera de América Latina.
Los SuperAmigos son los que más queremos en nuestra comunidad. Ellos ayudan a financiar al Hub. Con su contribución podemos seguir visibilizando, inspirando, conectando y apoyando a todo el ecosistema Fintech de Latam.
Descuento del 20% en todas nuestros eventos propios del Hub.
Office Hours: Si tienes un reto de innovación en tu empresa. Tomémonos un café y vemos cómo apoyarte.
Reportes ejecutivos mensuales de todos los movimientos en tecnología financiera de América Latina.
Más allá de las cifras, Bre-B ha impulsado cambios en la forma en que las personas transfieren dinero y los negocios reciben pagos. Estos son cinco aspectos que muestran cómo ha evolucionado el uso de los pagos inmediatos en el país.
1. Interoperabilidad: transferencias entre diferentes entidades financieras
Antes de Bre-B, enviar dinero de un banco a otro podía implicar varios pasos: ingresar los datos completos de la cuenta y del destinatario, esperar a que se procesara la operación y, en algunos casos, asumir costos adicionales o ajustarse a determinados horarios.
Con Bre-B, este proceso es más sencillo. Las personas pueden enviar y recibir dinero de forma inmediata entre distintas entidades financieras, bancos y Fintechs, sin importar dónde tenga su cuenta la otra persona. Para hacerlo, basta con utilizar una llave, un identificador asociado a la cuenta que permite recibir pagos sin compartir todos los datos bancarios.
Este cambio facilita las transferencias entre entidades y permite que los usuarios tengan una experiencia más ágil, sin depender de la institución financiera en la que estén registrados.
2. Menor dependencia del efectivo
El uso del efectivo sigue siendo habitual en Colombia, pero su participación ha disminuido. Según cifras del Banco de la República, la preferencia por este medio de pago pasó del 91 % en 2012 al 66 % en 2026.
La digitalización de los pagos también permite tener un registro de las operaciones, lo que facilita su seguimiento y puede contribuir a mejorar la seguridad. Además, reducir la dependencia del efectivo puede ayudar a prevenir riesgos asociados con el manejo de dinero físico, incluido el lavado de activos, aunque no lo elimina por sí solo.
En este contexto, Bre-B contribuye a ampliar las alternativas para realizar pagos digitales y avanzar hacia transacciones más fáciles de rastrear.
3. Más comercios incorporan Bre-B para recibir pagos
La adopción de Bre-B también ha ganado terreno entre los comercios colombianos, que encuentran en los pagos inmediatos una alternativa para recibir dinero de sus clientes. Una muestra de esta tendencia es que el 37 % de las operaciones con el sistema se realizan mediante códigos QR.
Entre junio y agosto de 2026, los negocios activaron 74.935 nuevas llaves, un crecimiento del 77 % frente al cierre de mayo. Durante ese mismo periodo, las ventas realizadas por este medio superaron los $3,2 billones.
Además de facilitar los pagos, las herramientas asociadas a Bre-B pueden ayudar a los negocios a confirmar las transacciones y reducir errores al momento de recibir dinero.
Un ejemplo es SonoQR, de Bold, un dispositivo que confirma los pagos mediante una pantalla y alertas de voz. El dispoistivo anuncia el monto recibido y permite aceptar pagos desde diferentes bancos y billeteras digitales a través de códigos QR Bre-B. De esta manera, el comercio puede verificar que el dinero llegó sin depender únicamente de una captura de pantalla que le muestre el cliente.
4. Nuevas posibilidades para el pago de nómina
Bre-B también abre nuevas posibilidades para las empresas, especialmente en el pago de nómina. A diferencia de los esquemas tradicionales, las transferencias inmediatas permiten que los salarios se reflejen en tiempo real una vez se envían, sin depender de los horarios bancarios.
Además, la disponibilidad del sistema las 24 horas del día, los siete días de la semana, ofrece mayor flexibilidad para procesar los pagos. El uso de llaves también reduce los errores asociados a la digitación de datos bancarios y facilita que los trabajadores reciban su dinero y puedan disponer de él sin tiempos de espera.
Así, los pagos inmediatos no solo simplifican las transferencias entre personas y los cobros en comercios, sino que también pueden agilizar procesos dentro de las empresas.
5. Los pagos cotidianos también hacen parte de Bre-B
El uso de Bre-B no se limita a las transferencias de grandes cantidades de dinero. También incluye operaciones cotidianas, como pagar una compra o enviar dinero a otra persona.
Según las cifras compartidas por el Banco de la República, dos de cada tres transacciones realizadas a través del sistema son inferiores a $50.000. Esto muestra la relevancia de los pagos de bajo valor dentro de su actividad.
El volumen de operaciones también refleja la escala alcanzada por la infraestructura: Bre-B registra alrededor de 89 pagos por segundo y moviliza más de $1 billón al día, de acuerdo con los datos proporcionados.
Estas cifras permiten dimensionar el movimiento de dinero a través del sistema y su presencia en las transacciones cotidianas de los colombianos.
Bre-B y la evolución de los pagos en Colombia
Tras un año de operación, Bre-B ha ampliado las posibilidades para transferir dinero entre entidades financieras y ha ganado espacio entre los comercios. Su evolución también refleja el avance de los pagos digitales en Colombia y la búsqueda de alternativas más ágiles para mover dinero.
El reto ahora está en ampliar su adopción, sumar nuevos usos, controlar el fraude y lograr que cada vez más personas y negocios incorporen los pagos inmediatos a sus operaciones habituales.
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.