.png)
A medida que los pagos digitales aumentan en América Latina, también cambia la forma en que se maneja la relación con los usuarios. Bancos, Fintechs, redes, procesadores, adquirentes, plataformas y billeteras participan en una misma transacción, pero no todos tienen el mismo vínculo con los usuarios.
Este fue el tema principal que se conversó durante el panel “La última milla de los pagos: ¿quién se queda con el cliente cuando el efectivo se digitaliza?”, realizado durante el Latam Fintech Market 2026, con la participación de Amílcar Perea, VP Southern Cone & Strategic Relations de Movantis.
La conversación, moderada por Alejandra Corchuelo, Gerente de Protección Social, también contó con Alberto Chejne, Co Founder de Cobre; Nicolás Mendoza, Director de Productos de Riesgo y Fraude de Evertec; y Nicolás Rodríguez, Country Manager Colombia de Fiserv.
Uno de los primeros puntos que puso sobre la mesa Perea fue que la relación con el usuario ya no necesariamente está concentrada en un solo actor: “La pregunta asume que hay un solo dueño, y creo que eso es exactamente lo que está cambiando”, explicó.
En los modelos de finanzas embebidas, señaló, conviven dos relaciones: la comercial, que suele estar en manos de la marca que el usuario reconoce, y la regulatoria, que corresponde a la entidad licenciada que está detrás de la operación.
Es justamente en esa segunda capa donde participa Movantis. A través de sus entidades reguladas, la compañía proporciona la infraestructura que permite a sus socios construir experiencias bajo su propia marca.
Según Perea, el usuario final ve la marca del socio, mientras que detrás de la experiencia operan las entidades reguladas correspondientes y la infraestructura que permite completar el flujo.
La discusión llevó al panel a una pregunta más amplia: ¿qué decisiones pueden definir quiénes participarán en la próxima etapa de los pagos digitales en Colombia?
Desde la experiencia de Movantis en distintos mercados de la región, Perea señaló que uno de los factores más relevantes es quién puede operar como entidad licenciada y bajo qué condiciones. La realidad es que abrir el espacio para que actores no bancarios puedan operar con licencia propia puede ampliar el número de empresas con incentivos para llegar directamente a usuarios y comercios.
“La inclusión real requiere que el perímetro regulatorio se abra, no solo que la tecnología mejore”, señaló.
En este punto, Perea también puso el foco en Bre-B y el ecosistema de pagos inmediatos. La discusión, explicó, no pasa únicamente por la tecnología disponible, sino por quiénes podrán construir sobre esa infraestructura y bajo qué reglas.
La transformación de los pagos tampoco significa que los nuevos rieles vayan a reemplazar por completo a los actuales. Para Perea, el escenario que viene será de convivencia entre distintas infraestructuras.
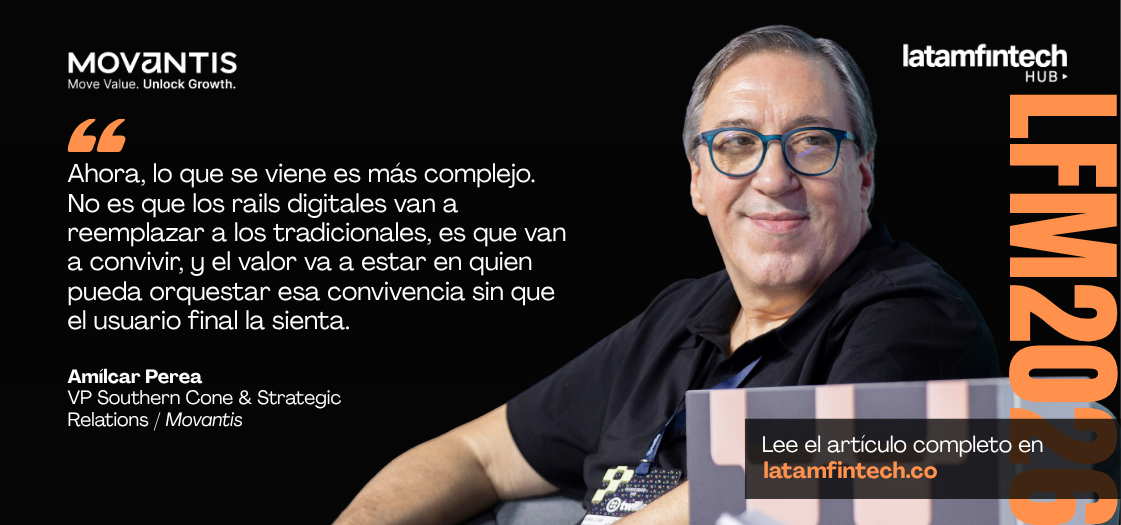
“Ahora, lo que se viene es más complejo. No es que los rails digitales van a reemplazar a los tradicionales, es que van a convivir, y el valor va a estar en quien pueda orquestar esa convivencia sin que el usuario final la sienta”, agregó
En ese escenario aparecen también nuevas alternativas para la liquidación institucional, como las stablecoins. Perea puso como ejemplo USDC como una alternativa para la liquidación entre instituciones, pues aunque una operación pueda liquidarse rápidamente entre instituciones, todavía debe conectarse con los rieles locales necesarios para completar el último tramo, ya sea hacia una cuenta, una billetera o efectivo.
Por eso, el desafío no está solamente en desarrollar nuevos protocolos o tecnologías, sino en contar con la infraestructura regulada que permita conectarlos con el sistema financiero local.
En el caso concreto de Colombia, Perea identificó dos retos: ampliar las posibilidades para que actores no bancarios puedan operar con licencia propia y avanzar hacia una interoperabilidad también regulatoria, de manera que diferentes rieles puedan convivir dentro de una misma experiencia.
La reflexión que queda para la industria no es únicamente quién procesa el pago. También es quién construye la relación con el usuario, quién sostiene la infraestructura detrás y cómo se consigue que una cadena cada vez más compleja termine siendo más sencilla para quien está al otro lado de la transacción.
Porque, a medida que surgen nuevos rieles, actores y formas de mover valor, el verdadero desafío no será sumar más tecnología, sino lograr que toda esa complejidad pueda convivir de manera integrada. La próxima etapa de los pagos probablemente se defina menos por el riel que se utiliza y más por la capacidad de conectarlos sin trasladar esa complejidad al usuario final.
A medida que los pagos digitales aumentan en América Latina, también cambia la forma en que se maneja la relación con los usuarios. Bancos, Fintechs, redes, procesadores, adquirentes, plataformas y billeteras participan en una misma transacción, pero no todos tienen el mismo vínculo con los usuarios.
Este fue el tema principal que se conversó durante el panel “La última milla de los pagos: ¿quién se queda con el cliente cuando el efectivo se digitaliza?”, realizado durante el Latam Fintech Market 2026, con la participación de Amílcar Perea, VP Southern Cone & Strategic Relations de Movantis.
La conversación, moderada por Alejandra Corchuelo, Gerente de Protección Social, también contó con Alberto Chejne, Co Founder de Cobre; Nicolás Mendoza, Director de Productos de Riesgo y Fraude de Evertec; y Nicolás Rodríguez, Country Manager Colombia de Fiserv.
Uno de los primeros puntos que puso sobre la mesa Perea fue que la relación con el usuario ya no necesariamente está concentrada en un solo actor: “La pregunta asume que hay un solo dueño, y creo que eso es exactamente lo que está cambiando”, explicó.
En los modelos de finanzas embebidas, señaló, conviven dos relaciones: la comercial, que suele estar en manos de la marca que el usuario reconoce, y la regulatoria, que corresponde a la entidad licenciada que está detrás de la operación.
Es justamente en esa segunda capa donde participa Movantis. A través de sus entidades reguladas, la compañía proporciona la infraestructura que permite a sus socios construir experiencias bajo su propia marca.
Según Perea, el usuario final ve la marca del socio, mientras que detrás de la experiencia operan las entidades reguladas correspondientes y la infraestructura que permite completar el flujo.
La discusión llevó al panel a una pregunta más amplia: ¿qué decisiones pueden definir quiénes participarán en la próxima etapa de los pagos digitales en Colombia?
Desde la experiencia de Movantis en distintos mercados de la región, Perea señaló que uno de los factores más relevantes es quién puede operar como entidad licenciada y bajo qué condiciones. La realidad es que abrir el espacio para que actores no bancarios puedan operar con licencia propia puede ampliar el número de empresas con incentivos para llegar directamente a usuarios y comercios.
“La inclusión real requiere que el perímetro regulatorio se abra, no solo que la tecnología mejore”, señaló.
En este punto, Perea también puso el foco en Bre-B y el ecosistema de pagos inmediatos. La discusión, explicó, no pasa únicamente por la tecnología disponible, sino por quiénes podrán construir sobre esa infraestructura y bajo qué reglas.
La transformación de los pagos tampoco significa que los nuevos rieles vayan a reemplazar por completo a los actuales. Para Perea, el escenario que viene será de convivencia entre distintas infraestructuras.
“Ahora, lo que se viene es más complejo. No es que los rails digitales van a reemplazar a los tradicionales, es que van a convivir, y el valor va a estar en quien pueda orquestar esa convivencia sin que el usuario final la sienta”, agregó
En ese escenario aparecen también nuevas alternativas para la liquidación institucional, como las stablecoins. Perea puso como ejemplo USDC como una alternativa para la liquidación entre instituciones, pues aunque una operación pueda liquidarse rápidamente entre instituciones, todavía debe conectarse con los rieles locales necesarios para completar el último tramo, ya sea hacia una cuenta, una billetera o efectivo.
Por eso, el desafío no está solamente en desarrollar nuevos protocolos o tecnologías, sino en contar con la infraestructura regulada que permita conectarlos con el sistema financiero local.
En el caso concreto de Colombia, Perea identificó dos retos: ampliar las posibilidades para que actores no bancarios puedan operar con licencia propia y avanzar hacia una interoperabilidad también regulatoria, de manera que diferentes rieles puedan convivir dentro de una misma experiencia.
La reflexión que queda para la industria no es únicamente quién procesa el pago. También es quién construye la relación con el usuario, quién sostiene la infraestructura detrás y cómo se consigue que una cadena cada vez más compleja termine siendo más sencilla para quien está al otro lado de la transacción.
Porque, a medida que surgen nuevos rieles, actores y formas de mover valor, el verdadero desafío no será sumar más tecnología, sino lograr que toda esa complejidad pueda convivir de manera integrada. La próxima etapa de los pagos probablemente se defina menos por el riel que se utiliza y más por la capacidad de conectarlos sin trasladar esa complejidad al usuario final.
A medida que los pagos digitales aumentan en América Latina, también cambia la forma en que se maneja la relación con los usuarios. Bancos, Fintechs, redes, procesadores, adquirentes, plataformas y billeteras participan en una misma transacción, pero no todos tienen el mismo vínculo con los usuarios.
Este fue el tema principal que se conversó durante el panel “La última milla de los pagos: ¿quién se queda con el cliente cuando el efectivo se digitaliza?”, realizado durante el Latam Fintech Market 2026, con la participación de Amílcar Perea, VP Southern Cone & Strategic Relations de Movantis.
La conversación, moderada por Alejandra Corchuelo, Gerente de Protección Social, también contó con Alberto Chejne, Co Founder de Cobre; Nicolás Mendoza, Director de Productos de Riesgo y Fraude de Evertec; y Nicolás Rodríguez, Country Manager Colombia de Fiserv.
Uno de los primeros puntos que puso sobre la mesa Perea fue que la relación con el usuario ya no necesariamente está concentrada en un solo actor: “La pregunta asume que hay un solo dueño, y creo que eso es exactamente lo que está cambiando”, explicó.
En los modelos de finanzas embebidas, señaló, conviven dos relaciones: la comercial, que suele estar en manos de la marca que el usuario reconoce, y la regulatoria, que corresponde a la entidad licenciada que está detrás de la operación.
Es justamente en esa segunda capa donde participa Movantis. A través de sus entidades reguladas, la compañía proporciona la infraestructura que permite a sus socios construir experiencias bajo su propia marca.
Según Perea, el usuario final ve la marca del socio, mientras que detrás de la experiencia operan las entidades reguladas correspondientes y la infraestructura que permite completar el flujo.
La discusión llevó al panel a una pregunta más amplia: ¿qué decisiones pueden definir quiénes participarán en la próxima etapa de los pagos digitales en Colombia?
Desde la experiencia de Movantis en distintos mercados de la región, Perea señaló que uno de los factores más relevantes es quién puede operar como entidad licenciada y bajo qué condiciones. La realidad es que abrir el espacio para que actores no bancarios puedan operar con licencia propia puede ampliar el número de empresas con incentivos para llegar directamente a usuarios y comercios.
“La inclusión real requiere que el perímetro regulatorio se abra, no solo que la tecnología mejore”, señaló.
En este punto, Perea también puso el foco en Bre-B y el ecosistema de pagos inmediatos. La discusión, explicó, no pasa únicamente por la tecnología disponible, sino por quiénes podrán construir sobre esa infraestructura y bajo qué reglas.
La transformación de los pagos tampoco significa que los nuevos rieles vayan a reemplazar por completo a los actuales. Para Perea, el escenario que viene será de convivencia entre distintas infraestructuras.
“Ahora, lo que se viene es más complejo. No es que los rails digitales van a reemplazar a los tradicionales, es que van a convivir, y el valor va a estar en quien pueda orquestar esa convivencia sin que el usuario final la sienta”, agregó
En ese escenario aparecen también nuevas alternativas para la liquidación institucional, como las stablecoins. Perea puso como ejemplo USDC como una alternativa para la liquidación entre instituciones, pues aunque una operación pueda liquidarse rápidamente entre instituciones, todavía debe conectarse con los rieles locales necesarios para completar el último tramo, ya sea hacia una cuenta, una billetera o efectivo.
Por eso, el desafío no está solamente en desarrollar nuevos protocolos o tecnologías, sino en contar con la infraestructura regulada que permita conectarlos con el sistema financiero local.
En el caso concreto de Colombia, Perea identificó dos retos: ampliar las posibilidades para que actores no bancarios puedan operar con licencia propia y avanzar hacia una interoperabilidad también regulatoria, de manera que diferentes rieles puedan convivir dentro de una misma experiencia.
La reflexión que queda para la industria no es únicamente quién procesa el pago. También es quién construye la relación con el usuario, quién sostiene la infraestructura detrás y cómo se consigue que una cadena cada vez más compleja termine siendo más sencilla para quien está al otro lado de la transacción.
Porque, a medida que surgen nuevos rieles, actores y formas de mover valor, el verdadero desafío no será sumar más tecnología, sino lograr que toda esa complejidad pueda convivir de manera integrada. La próxima etapa de los pagos probablemente se defina menos por el riel que se utiliza y más por la capacidad de conectarlos sin trasladar esa complejidad al usuario final.