Una lending platform es una infraestructura digital que integra y automatiza el proceso de crédito, desde la originación hasta la gestión de cartera, para que empresas e instituciones ofrezcan financiamiento sin desarrollar toda la operación desde cero.
Por favor verifica tu e-mail para tener acceso completo al Hub haciendo click al link enviado a youremail@gmail.com
El crecimiento del Embedded Finance ha impulsado la oferta de crédito por parte de empresas de diferentes segmentos. Según Grand View Research, se prevé que el mercado de embedded lending en América Latina crezca a una tasa anual compuesta del37,1% entre 2026 y 2033, , impulsado por la digitalización financiera, el avance de las APIs y la integración de soluciones de credito a las plataformas digitales.
Este movimiento, sin embargo, trae un desafío importante. A fin de cuentas, ofrecer crédito involucra una jornada tecnológica y regulatoria compleja , que conecta el registro, análisis de riesgo, motores de decisión, formalización de contratos, desembolso, gestión de la cartera, cobranza e integraciones con diferentes socios del ecosistema financiero.
Es justamente en este contexto donde surge la lending platform. Al unificar y automatizar toda esta infraestructura en un único entorno, la solución mejora la experiencia del cliente, aumenta la eficiencia de los procesos y ofrece más control sobre los indicadores de desempeño y la gestión de riesgo.
En este artículo, explicaremos qué es una lending platform, qué funcionalidades debe ofrecer una solución robusta y qué criterios considerar para elegir la plataforma ideal para su negocio.
¿Qué es una lending platform (plataforma de crédito)?
Una lending platform es una infraestructura tecnológica que centraliza y automatiza toda la operación de crédito. La solución conecta diferentes sistemas, datos y procesos en una única plataforma, lo que permite que las empresas creen, operen y escalen productos de crédito sin necesidad de desarrollar toda esta arquitectura internamente.
Además de reducir la complejidad operativa, una lending platform acelera el lanzamiento de nuevos productos financieros y permite escalar operaciones de crédito con más eficiencia.
Lending platform, digital lending platform y SaaS lending platform
A medida que el mercado de crédito digital evoluciona, diferentes términos han pasado a ser utilizados para describir plataformas enfocadas en la gestión de la operación de crédito.
Aunque frecuentemente se emplean como sinónimos, cada expresión enfatiza una característica específica de la tecnología.
Lending platform: corresponde a la infraestructura responsable de gestionar la operación de crédito.
Digital lending platform: el término enfatiza que toda la jornada, desde el registro hasta la contratación, ocurre digitalmente, lo que elimina trámites burocráticos y etapas presenciales.
SaaS lending platform: comprende el modelo de disponibilidad de la tecnología. En este formato, la plataforma se ofrece como Software as a Service (SaaS), lo que permite que las empresas utilicen la solución mediante la contratación del servicio, sin necesidad de desarrollar o mantener una infraestructura propia.
Lending platform y Lending as a Service (LaaS): ¿cuál es la relación?
Mientras que la lending platform corresponde a la infraestructura tecnológica que viabiliza la operación de crédito, el Lending as a Service (LaaS) amplía esta propuesta al combinar tecnología, operación especializada, integraciones con socios y, según el modelo adoptado, la actuación de instituciones autorizadas para hacer viables las operaciones de crédito con más rapidez.
En otras palabras, la lending platform es la base tecnológica que hace posible el Lending as a Service, lo que permite automatizar procesos y acelerar la entrada de empresas en el mercado de crédito.
¿Cómo funciona una lending platform?
Como hemos visto, una lending platform actúa como la capa tecnológica que integra todos los sistemas, datos y procesos involucrados en la concesión de crédito.
En lugar de utilizar herramientas aisladas para cada etapa de la operación, la empresa pasa a gestionar toda la jornada en un único entorno, con flujos automatizados e integraciones entre diferentes servicios. Esta jornada normalmente está compuesta por las siguientes etapas:
Originación del crédito
La jornada comienza cuando el cliente solicita un préstamo o financiamiento. La plataforma reúne los datos necesarios para el análisis de crédito y puede presentar simulaciones u ofertas preaprobadas de acuerdo con el perfil del usuario.
Onboarding, análisis y aprobación
Realizado el registro, la solución valida la identidad del cliente, aplica mecanismos de prevención del fraude y utiliza motores de decisión para analizar datos financieros y calcular el riesgo de la operación.
Con base en esta evaluación, el sistema aplica las reglas y políticas previamente configuradas para definir límites, tasas, plazos y demás condiciones de la operación.
Formalización y liberación de los recursos
Tras la aprobación, ocurre la formalización de la operación con la generación y firma electrónica de los contratos, lo que garantiza validez jurídica y reduce trámites burocráticos.
Dependiendo del modelo de negocio, también puede emitir documentos como la Cédula de Crédito Bancario (CCB), realizar los registros necesarios y automatizar el desembolso de los recursos, cuando sea aplicable al modelo de la operación.
Gestión de la cartera y cobranza
Después del desembolso, la plataforma gestiona todo el ciclo de vida de la operación, lo que automatiza procesos como el control de cuotas, el monitoreo de pagos, la cobranza y la renegociación, además de proporcionar indicadores para acompañar el desempeño de la cartera.
Muchas soluciones también ponen a disposición portales de autoatención, lo que permite que los clientes consulten contratos y realicen solicitudes de forma totalmente digital.
¿Qué ofrece una lending platform robusta?
Una plataforma de crédito robusta reúne funcionalidades que permiten lanzar diferentes productos financieros, personalizar políticas de concesión y administrar toda la cartera de forma integrada.
Préstamos personales y empresariales
Posibilidad de estructurar operaciones para personas físicas y jurídicas, con reglas personalizadas de análisis, límites, tasas de interés y plazos, lo que adapta la oferta a las necesidades de diferentes perfiles de clientes.
Microcrédito, crédito consignado y BNPL
Además de los préstamos tradicionales, una lending platform robusta suele soportar modalidades como microcrédito, crédito consignado y de Buy Now, Pay Later (BNPL) . Esto permite que las empresas amplíen su portafolio y ofrezcan soluciones adecuadas a diferentes contextos de consumo y financiamiento.
Motor de crédito, onboarding y prevención del fraude
Las plataformas más completas integran onboarding digital, validación de datos del cliente, biometría, motores de decisión, prevención del fraude y monitoreo continuo de las operaciones. Esta combinación fortalece los procesos de prevención del fraude, apoya la evaluación de crédito y contribuye a jornadas más ágiles.
Gestión de la cartera, cobranza y fondeo (funding)
Tras la concesión, la plataforma acompaña toda la vida del contrato, lo que automatiza la cobranza, las renegociaciones y el monitoreo de la cartera.
¿Quién puede utilizar una lending platform?
Aunque son ampliamente utilizadas por bancos e instituciones financieras , las lending platforms atienden a instituciones y empresas de diversos segmentos que desean incorporar soluciones de crédito a sus operaciones.
Las fintechs, por ejemplo, pueden utilizar estas plataformas para lanzar productos con rapidez y escalar sus operaciones.
Por su parte, los marketplaces digitalesy minoristas pueden ofrecer capital de trabajo, crédito digital, financiamiento en el punto de venta y soluciones de BNPL para aumentar las conversiones y fidelizar clientes.
Ya Empresas de tecnología, así como de otros sectores, pueden integrar el crédito a sus productos y canales de relación, lo que amplía su propuesta de valor, crea nuevas fuentes de ingresos y fortalece la relación con sus públicos.
¿Cómo elegir la mejor lending platform?
Con diversas soluciones disponibles en el mercado, elegir una lending platform exige una evaluación que va más allá de los recursos ofrecidos. La plataforma ideal debe acompañar el crecimiento de la operación, facilitar integraciones y garantizar seguridad y cumplimiento regulatorio.
Conozca los principales criterios que deben orientar esta decisión:
Tecnología, APIs y escalabilidad
La solución debe ofrecer APIs que faciliten la integración con aplicaciones, ERPs, CRMs, burós de crédito, sistemas bancarios y otros socios del ecosistema financiero.
También es esencial evaluar su escalabilidad para garantizar que la infraestructura soporte el aumento del volumen de operaciones sin pérdida de desempeño.
Flexibilidad y personalización
Cada empresa posee una estrategia de crédito diferente. Alguna opera un único producto financiero, mientras que otra necesita gestionar múltiples modalidades, perfiles de clientes y políticas de concesión.
En este contexto, las plataformas modulares ofrecen más flexibilidad, lo que permite la contratación de componentes según la necesidad del negocio.
Gestión de riesgo e inteligencia de crédito
La calidad del análisis de crédito impacta directamente en la rentabilidad de la operación.
Por eso, es importante evaluar si la plataforma cuenta con motores de decisión configurables, múltiples fuentes de datos, modelos de scoring y recursos de automatización e inteligencia artificial para apoyar decisiones más rápidas y precisas.
Rapidez y time to market
Construir una operación de crédito desde cero puede llevar meses y exigir una alta inversión en tecnología y compliance.
Una lending platform reduce ese tiempo, lo que permite el lanzamiento de productos financieros con más agilidad y eficiencia.
Integraciones y estructura del ecosistema
Otro punto relevante es la capacidad de integración con soluciones como Pix, Open Finance, firma electrónica, burós de crédito y entidades de registro.
En operaciones más complejas, también es importante evaluar la posibilidad de integración con inversionistas y estructuras de cesión de cartera, lo que amplía la escalabilidad de la operación.
Seguridad y cumplimiento regulatorio
Una lending platform debe ofrecer una infraestructura segura, con protección de datos, alta disponibilidad e integraciones confiables con el ecosistema financiero.
Además, necesita ofrecer recursos que apoyen el cumplimiento de las exigencias regulatorias aplicables al modelo de negocio.
Construir una lending platform propia vs. contratar como servicio
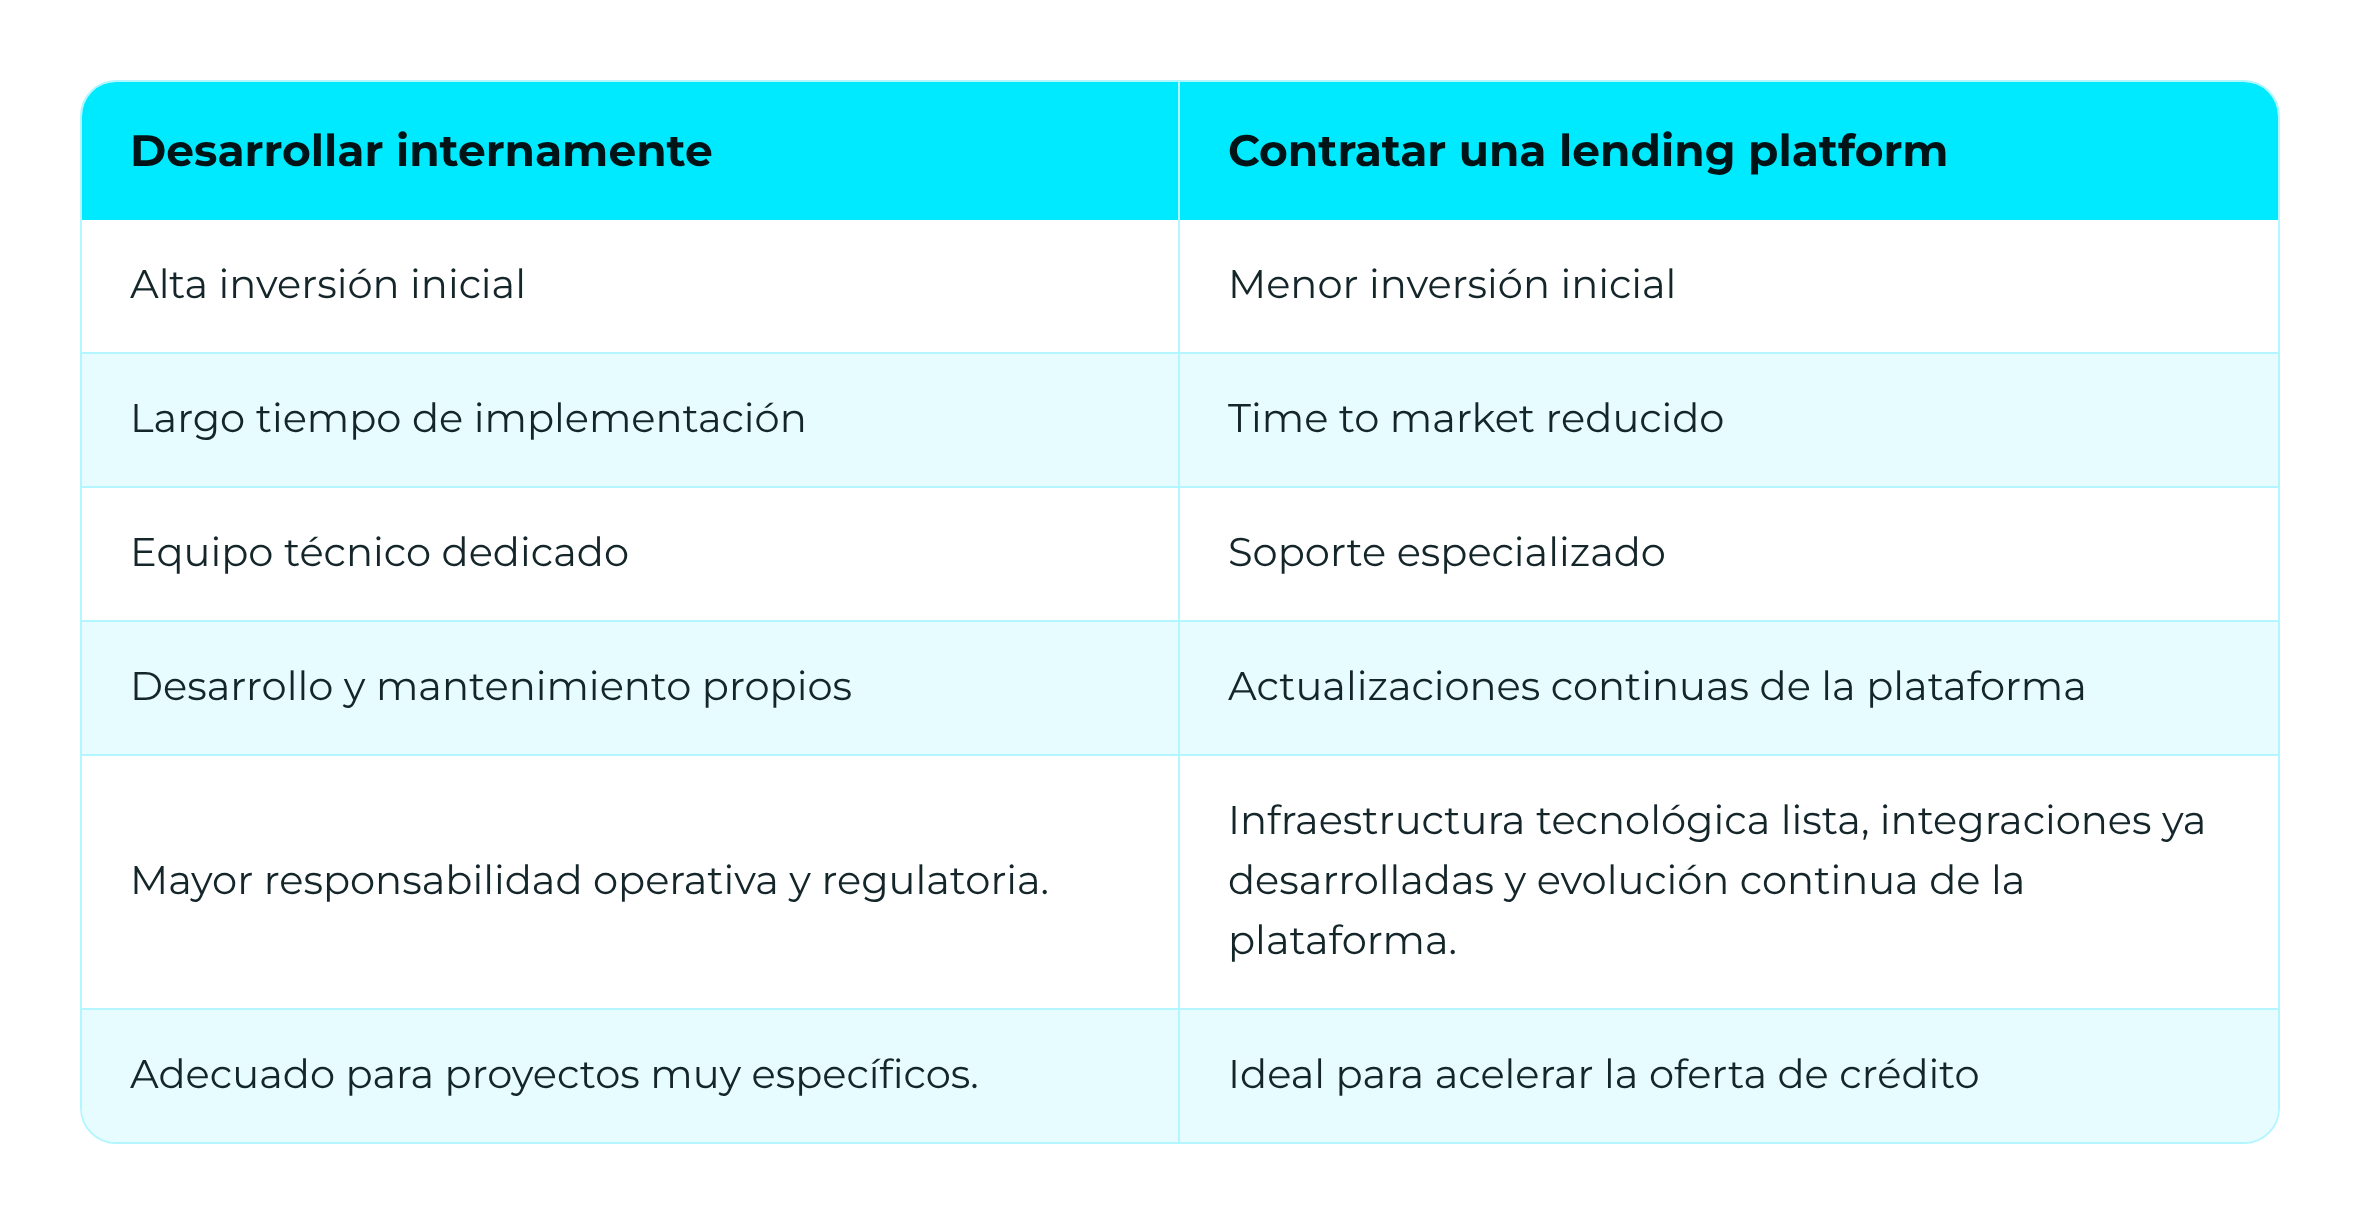
Una de las principales decisiones para las empresas que desean ofrecer crédito es elegir desarrollar una plataforma propia o adoptar una solución especializada.
Aunque la construcción interna ofrece un mayor control, este proceso exige altas inversiones, equipos especializados y un largo tiempo de implementación, además de la responsabilidad continua por la seguridad, integraciones y evolución de la tecnología.
Por su parte, la contratación de una lending platform como servicio acelera la entrada en el mercado, reduce costos y ofrece una infraestructura ya consolidada, con tecnología, operación e integración con socios especializados, incluyendo instituciones autorizadas cuando el modelo lo exija.
En general, el desarrollo propio tiende a ser viable solo para grandes instituciones con estructuras robustas de tecnología. Para la mayoría de las empresas, el modelo LaaS es el camino más eficiente, lo que permite enfocarse en la estrategia comercial y en la experiencia del cliente.
¿Por qué elegir la lending platform de Dock?
Dock ofrece una lending platform desarrollada para apoyar a instituciones y empresas que desean lanzar o expandir operaciones de créditode forma escalable, con una estructura completa para la gestión de la jornada del cliente y del ciclo de vida de las operaciones.
Su arquitectura end-to-end reúne toda la jornada de crédito en una única infraestructura tecnológica, lo que reduce la complejidad de las integraciones y permite que los nuevos productos lleguen al mercado con más rapidez.
Tecnología para toda la jornada de crédito
La plataforma contempla funcionalidades que van desde la originación hasta la gestión de la cartera, incluyendo onboarding digital , la simulación de crédito, motores de decisión consimulação de crédito, motores de decisión configurables, automatización de procesos, formalización de contratos, integración con instituciones financieras, cobranza, conciliación , autoatención y monitoreo operativo.
Con una arquitectura modular basada en APIs, la solución permite que cada empresa configure la plataforma de acuerdo con su modelo de negocio, conectándose a socios del ecosistema financiero e integrando sistemas internos de forma más simple y eficiente.
Escalabilidad y eficiencia operativa
Además de centralizar la operación de crédito, la lending platform de Dock fue diseñada para ofrecer escalabilidad y eficiencia a lo largo del crecimiento del negocio.
De esta forma, bancos, fintechs, minoristas, marketplaces y empresas de diferentes segmentos pueden reducir el tiempo de implementación de nuevos productos, automatizar procesos críticos, acelerar su entrada en mercados de crédito cada vez más competitivos.
¿Quiere acelerar su estrategia de crédito? Conozca la lending platform de Dock y descubra cómo una infraestructura completa puede reducir el time to market, optimizar la operación y apoyar el crecimiento sostenible de su negocio.
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.
Desbloquea los contenidos para miembros registrados en el Hub. 😎
El crecimiento del Embedded Finance ha impulsado la oferta de crédito por parte de empresas de diferentes segmentos. Según Grand View Research, se prevé que el mercado de embedded lending en América Latina crezca a una tasa anual compuesta del37,1% entre 2026 y 2033, , impulsado por la digitalización financiera, el avance de las APIs y la integración de soluciones de credito a las plataformas digitales.
Este movimiento, sin embargo, trae un desafío importante. A fin de cuentas, ofrecer crédito involucra una jornada tecnológica y regulatoria compleja , que conecta el registro, análisis de riesgo, motores de decisión, formalización de contratos, desembolso, gestión de la cartera, cobranza e integraciones con diferentes socios del ecosistema financiero.
Es justamente en este contexto donde surge la lending platform. Al unificar y automatizar toda esta infraestructura en un único entorno, la solución mejora la experiencia del cliente, aumenta la eficiencia de los procesos y ofrece más control sobre los indicadores de desempeño y la gestión de riesgo.
En este artículo, explicaremos qué es una lending platform, qué funcionalidades debe ofrecer una solución robusta y qué criterios considerar para elegir la plataforma ideal para su negocio.
¿Qué es una lending platform (plataforma de crédito)?
Una lending platform es una infraestructura tecnológica que centraliza y automatiza toda la operación de crédito. La solución conecta diferentes sistemas, datos y procesos en una única plataforma, lo que permite que las empresas creen, operen y escalen productos de crédito sin necesidad de desarrollar toda esta arquitectura internamente.
Además de reducir la complejidad operativa, una lending platform acelera el lanzamiento de nuevos productos financieros y permite escalar operaciones de crédito con más eficiencia.
Lending platform, digital lending platform y SaaS lending platform
A medida que el mercado de crédito digital evoluciona, diferentes términos han pasado a ser utilizados para describir plataformas enfocadas en la gestión de la operación de crédito.
Aunque frecuentemente se emplean como sinónimos, cada expresión enfatiza una característica específica de la tecnología.
Lending platform: corresponde a la infraestructura responsable de gestionar la operación de crédito.
Digital lending platform: el término enfatiza que toda la jornada, desde el registro hasta la contratación, ocurre digitalmente, lo que elimina trámites burocráticos y etapas presenciales.
SaaS lending platform: comprende el modelo de disponibilidad de la tecnología. En este formato, la plataforma se ofrece como Software as a Service (SaaS), lo que permite que las empresas utilicen la solución mediante la contratación del servicio, sin necesidad de desarrollar o mantener una infraestructura propia.
Lending platform y Lending as a Service (LaaS): ¿cuál es la relación?
Mientras que la lending platform corresponde a la infraestructura tecnológica que viabiliza la operación de crédito, el Lending as a Service (LaaS) amplía esta propuesta al combinar tecnología, operación especializada, integraciones con socios y, según el modelo adoptado, la actuación de instituciones autorizadas para hacer viables las operaciones de crédito con más rapidez.
En otras palabras, la lending platform es la base tecnológica que hace posible el Lending as a Service, lo que permite automatizar procesos y acelerar la entrada de empresas en el mercado de crédito.
¿Cómo funciona una lending platform?
Como hemos visto, una lending platform actúa como la capa tecnológica que integra todos los sistemas, datos y procesos involucrados en la concesión de crédito.
En lugar de utilizar herramientas aisladas para cada etapa de la operación, la empresa pasa a gestionar toda la jornada en un único entorno, con flujos automatizados e integraciones entre diferentes servicios. Esta jornada normalmente está compuesta por las siguientes etapas:
Originación del crédito
La jornada comienza cuando el cliente solicita un préstamo o financiamiento. La plataforma reúne los datos necesarios para el análisis de crédito y puede presentar simulaciones u ofertas preaprobadas de acuerdo con el perfil del usuario.
Onboarding, análisis y aprobación
Realizado el registro, la solución valida la identidad del cliente, aplica mecanismos de prevención del fraude y utiliza motores de decisión para analizar datos financieros y calcular el riesgo de la operación.
Con base en esta evaluación, el sistema aplica las reglas y políticas previamente configuradas para definir límites, tasas, plazos y demás condiciones de la operación.
Formalización y liberación de los recursos
Tras la aprobación, ocurre la formalización de la operación con la generación y firma electrónica de los contratos, lo que garantiza validez jurídica y reduce trámites burocráticos.
Dependiendo del modelo de negocio, también puede emitir documentos como la Cédula de Crédito Bancario (CCB), realizar los registros necesarios y automatizar el desembolso de los recursos, cuando sea aplicable al modelo de la operación.
Gestión de la cartera y cobranza
Después del desembolso, la plataforma gestiona todo el ciclo de vida de la operación, lo que automatiza procesos como el control de cuotas, el monitoreo de pagos, la cobranza y la renegociación, además de proporcionar indicadores para acompañar el desempeño de la cartera.
Muchas soluciones también ponen a disposición portales de autoatención, lo que permite que los clientes consulten contratos y realicen solicitudes de forma totalmente digital.
¿Qué ofrece una lending platform robusta?
Una plataforma de crédito robusta reúne funcionalidades que permiten lanzar diferentes productos financieros, personalizar políticas de concesión y administrar toda la cartera de forma integrada.
Préstamos personales y empresariales
Posibilidad de estructurar operaciones para personas físicas y jurídicas, con reglas personalizadas de análisis, límites, tasas de interés y plazos, lo que adapta la oferta a las necesidades de diferentes perfiles de clientes.
Microcrédito, crédito consignado y BNPL
Además de los préstamos tradicionales, una lending platform robusta suele soportar modalidades como microcrédito, crédito consignado y de Buy Now, Pay Later (BNPL) . Esto permite que las empresas amplíen su portafolio y ofrezcan soluciones adecuadas a diferentes contextos de consumo y financiamiento.
Motor de crédito, onboarding y prevención del fraude
Las plataformas más completas integran onboarding digital, validación de datos del cliente, biometría, motores de decisión, prevención del fraude y monitoreo continuo de las operaciones. Esta combinación fortalece los procesos de prevención del fraude, apoya la evaluación de crédito y contribuye a jornadas más ágiles.
Gestión de la cartera, cobranza y fondeo (funding)
Tras la concesión, la plataforma acompaña toda la vida del contrato, lo que automatiza la cobranza, las renegociaciones y el monitoreo de la cartera.
¿Quién puede utilizar una lending platform?
Aunque son ampliamente utilizadas por bancos e instituciones financieras , las lending platforms atienden a instituciones y empresas de diversos segmentos que desean incorporar soluciones de crédito a sus operaciones.
Las fintechs, por ejemplo, pueden utilizar estas plataformas para lanzar productos con rapidez y escalar sus operaciones.
Por su parte, los marketplaces digitalesy minoristas pueden ofrecer capital de trabajo, crédito digital, financiamiento en el punto de venta y soluciones de BNPL para aumentar las conversiones y fidelizar clientes.
Ya Empresas de tecnología, así como de otros sectores, pueden integrar el crédito a sus productos y canales de relación, lo que amplía su propuesta de valor, crea nuevas fuentes de ingresos y fortalece la relación con sus públicos.
¿Cómo elegir la mejor lending platform?
Con diversas soluciones disponibles en el mercado, elegir una lending platform exige una evaluación que va más allá de los recursos ofrecidos. La plataforma ideal debe acompañar el crecimiento de la operación, facilitar integraciones y garantizar seguridad y cumplimiento regulatorio.
Conozca los principales criterios que deben orientar esta decisión:
Tecnología, APIs y escalabilidad
La solución debe ofrecer APIs que faciliten la integración con aplicaciones, ERPs, CRMs, burós de crédito, sistemas bancarios y otros socios del ecosistema financiero.
También es esencial evaluar su escalabilidad para garantizar que la infraestructura soporte el aumento del volumen de operaciones sin pérdida de desempeño.
Flexibilidad y personalización
Cada empresa posee una estrategia de crédito diferente. Alguna opera un único producto financiero, mientras que otra necesita gestionar múltiples modalidades, perfiles de clientes y políticas de concesión.
En este contexto, las plataformas modulares ofrecen más flexibilidad, lo que permite la contratación de componentes según la necesidad del negocio.
Gestión de riesgo e inteligencia de crédito
La calidad del análisis de crédito impacta directamente en la rentabilidad de la operación.
Por eso, es importante evaluar si la plataforma cuenta con motores de decisión configurables, múltiples fuentes de datos, modelos de scoring y recursos de automatización e inteligencia artificial para apoyar decisiones más rápidas y precisas.
Rapidez y time to market
Construir una operación de crédito desde cero puede llevar meses y exigir una alta inversión en tecnología y compliance.
Una lending platform reduce ese tiempo, lo que permite el lanzamiento de productos financieros con más agilidad y eficiencia.
Integraciones y estructura del ecosistema
Otro punto relevante es la capacidad de integración con soluciones como Pix, Open Finance, firma electrónica, burós de crédito y entidades de registro.
En operaciones más complejas, también es importante evaluar la posibilidad de integración con inversionistas y estructuras de cesión de cartera, lo que amplía la escalabilidad de la operación.
Seguridad y cumplimiento regulatorio
Una lending platform debe ofrecer una infraestructura segura, con protección de datos, alta disponibilidad e integraciones confiables con el ecosistema financiero.
Además, necesita ofrecer recursos que apoyen el cumplimiento de las exigencias regulatorias aplicables al modelo de negocio.
Construir una lending platform propia vs. contratar como servicio
Una de las principales decisiones para las empresas que desean ofrecer crédito es elegir desarrollar una plataforma propia o adoptar una solución especializada.
Aunque la construcción interna ofrece un mayor control, este proceso exige altas inversiones, equipos especializados y un largo tiempo de implementación, además de la responsabilidad continua por la seguridad, integraciones y evolución de la tecnología.
Por su parte, la contratación de una lending platform como servicio acelera la entrada en el mercado, reduce costos y ofrece una infraestructura ya consolidada, con tecnología, operación e integración con socios especializados, incluyendo instituciones autorizadas cuando el modelo lo exija.
En general, el desarrollo propio tiende a ser viable solo para grandes instituciones con estructuras robustas de tecnología. Para la mayoría de las empresas, el modelo LaaS es el camino más eficiente, lo que permite enfocarse en la estrategia comercial y en la experiencia del cliente.
¿Por qué elegir la lending platform de Dock?
Dock ofrece una lending platform desarrollada para apoyar a instituciones y empresas que desean lanzar o expandir operaciones de créditode forma escalable, con una estructura completa para la gestión de la jornada del cliente y del ciclo de vida de las operaciones.
Su arquitectura end-to-end reúne toda la jornada de crédito en una única infraestructura tecnológica, lo que reduce la complejidad de las integraciones y permite que los nuevos productos lleguen al mercado con más rapidez.
Tecnología para toda la jornada de crédito
La plataforma contempla funcionalidades que van desde la originación hasta la gestión de la cartera, incluyendo onboarding digital , la simulación de crédito, motores de decisión consimulação de crédito, motores de decisión configurables, automatización de procesos, formalización de contratos, integración con instituciones financieras, cobranza, conciliación , autoatención y monitoreo operativo.
Con una arquitectura modular basada en APIs, la solución permite que cada empresa configure la plataforma de acuerdo con su modelo de negocio, conectándose a socios del ecosistema financiero e integrando sistemas internos de forma más simple y eficiente.
Escalabilidad y eficiencia operativa
Además de centralizar la operación de crédito, la lending platform de Dock fue diseñada para ofrecer escalabilidad y eficiencia a lo largo del crecimiento del negocio.
De esta forma, bancos, fintechs, minoristas, marketplaces y empresas de diferentes segmentos pueden reducir el tiempo de implementación de nuevos productos, automatizar procesos críticos, acelerar su entrada en mercados de crédito cada vez más competitivos.
¿Quiere acelerar su estrategia de crédito? Conozca la lending platform de Dock y descubra cómo una infraestructura completa puede reducir el time to market, optimizar la operación y apoyar el crecimiento sostenible de su negocio.
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.
Este contenido es solo para SuperAmigos 👑 de Latam Fintech Hub .
Los SuperAmigos son los que más queremos en nuestra comunidad. Ellos ayudan a financiar al Hub. Con su contribución podemos seguir visibilizando, inspirando, conectando y apoyando a todo el ecosistema Fintech de Latam.
Descuento del 20% en todas nuestros eventos propios del Hub.
Office Hours: Si tienes un reto de innovación en tu empresa. Tomémonos un café y vemos cómo apoyarte.
Reportes ejecutivos mensuales de todos los movimientos en tecnología financiera de América Latina.
Los SuperAmigos son los que más queremos en nuestra comunidad. Ellos ayudan a financiar al Hub. Con su contribución podemos seguir visibilizando, inspirando, conectando y apoyando a todo el ecosistema Fintech de Latam.
Descuento del 20% en todas nuestros eventos propios del Hub.
Office Hours: Si tienes un reto de innovación en tu empresa. Tomémonos un café y vemos cómo apoyarte.
Reportes ejecutivos mensuales de todos los movimientos en tecnología financiera de América Latina.
El crecimiento del Embedded Finance ha impulsado la oferta de crédito por parte de empresas de diferentes segmentos. Según Grand View Research, se prevé que el mercado de embedded lending en América Latina crezca a una tasa anual compuesta del37,1% entre 2026 y 2033, , impulsado por la digitalización financiera, el avance de las APIs y la integración de soluciones de credito a las plataformas digitales.
Este movimiento, sin embargo, trae un desafío importante. A fin de cuentas, ofrecer crédito involucra una jornada tecnológica y regulatoria compleja , que conecta el registro, análisis de riesgo, motores de decisión, formalización de contratos, desembolso, gestión de la cartera, cobranza e integraciones con diferentes socios del ecosistema financiero.
Es justamente en este contexto donde surge la lending platform. Al unificar y automatizar toda esta infraestructura en un único entorno, la solución mejora la experiencia del cliente, aumenta la eficiencia de los procesos y ofrece más control sobre los indicadores de desempeño y la gestión de riesgo.
En este artículo, explicaremos qué es una lending platform, qué funcionalidades debe ofrecer una solución robusta y qué criterios considerar para elegir la plataforma ideal para su negocio.
¿Qué es una lending platform (plataforma de crédito)?
Una lending platform es una infraestructura tecnológica que centraliza y automatiza toda la operación de crédito. La solución conecta diferentes sistemas, datos y procesos en una única plataforma, lo que permite que las empresas creen, operen y escalen productos de crédito sin necesidad de desarrollar toda esta arquitectura internamente.
Además de reducir la complejidad operativa, una lending platform acelera el lanzamiento de nuevos productos financieros y permite escalar operaciones de crédito con más eficiencia.
Lending platform, digital lending platform y SaaS lending platform
A medida que el mercado de crédito digital evoluciona, diferentes términos han pasado a ser utilizados para describir plataformas enfocadas en la gestión de la operación de crédito.
Aunque frecuentemente se emplean como sinónimos, cada expresión enfatiza una característica específica de la tecnología.
Lending platform: corresponde a la infraestructura responsable de gestionar la operación de crédito.
Digital lending platform: el término enfatiza que toda la jornada, desde el registro hasta la contratación, ocurre digitalmente, lo que elimina trámites burocráticos y etapas presenciales.
SaaS lending platform: comprende el modelo de disponibilidad de la tecnología. En este formato, la plataforma se ofrece como Software as a Service (SaaS), lo que permite que las empresas utilicen la solución mediante la contratación del servicio, sin necesidad de desarrollar o mantener una infraestructura propia.
Lending platform y Lending as a Service (LaaS): ¿cuál es la relación?
Mientras que la lending platform corresponde a la infraestructura tecnológica que viabiliza la operación de crédito, el Lending as a Service (LaaS) amplía esta propuesta al combinar tecnología, operación especializada, integraciones con socios y, según el modelo adoptado, la actuación de instituciones autorizadas para hacer viables las operaciones de crédito con más rapidez.
En otras palabras, la lending platform es la base tecnológica que hace posible el Lending as a Service, lo que permite automatizar procesos y acelerar la entrada de empresas en el mercado de crédito.
¿Cómo funciona una lending platform?
Como hemos visto, una lending platform actúa como la capa tecnológica que integra todos los sistemas, datos y procesos involucrados en la concesión de crédito.
En lugar de utilizar herramientas aisladas para cada etapa de la operación, la empresa pasa a gestionar toda la jornada en un único entorno, con flujos automatizados e integraciones entre diferentes servicios. Esta jornada normalmente está compuesta por las siguientes etapas:
Originación del crédito
La jornada comienza cuando el cliente solicita un préstamo o financiamiento. La plataforma reúne los datos necesarios para el análisis de crédito y puede presentar simulaciones u ofertas preaprobadas de acuerdo con el perfil del usuario.
Onboarding, análisis y aprobación
Realizado el registro, la solución valida la identidad del cliente, aplica mecanismos de prevención del fraude y utiliza motores de decisión para analizar datos financieros y calcular el riesgo de la operación.
Con base en esta evaluación, el sistema aplica las reglas y políticas previamente configuradas para definir límites, tasas, plazos y demás condiciones de la operación.
Formalización y liberación de los recursos
Tras la aprobación, ocurre la formalización de la operación con la generación y firma electrónica de los contratos, lo que garantiza validez jurídica y reduce trámites burocráticos.
Dependiendo del modelo de negocio, también puede emitir documentos como la Cédula de Crédito Bancario (CCB), realizar los registros necesarios y automatizar el desembolso de los recursos, cuando sea aplicable al modelo de la operación.
Gestión de la cartera y cobranza
Después del desembolso, la plataforma gestiona todo el ciclo de vida de la operación, lo que automatiza procesos como el control de cuotas, el monitoreo de pagos, la cobranza y la renegociación, además de proporcionar indicadores para acompañar el desempeño de la cartera.
Muchas soluciones también ponen a disposición portales de autoatención, lo que permite que los clientes consulten contratos y realicen solicitudes de forma totalmente digital.
¿Qué ofrece una lending platform robusta?
Una plataforma de crédito robusta reúne funcionalidades que permiten lanzar diferentes productos financieros, personalizar políticas de concesión y administrar toda la cartera de forma integrada.
Préstamos personales y empresariales
Posibilidad de estructurar operaciones para personas físicas y jurídicas, con reglas personalizadas de análisis, límites, tasas de interés y plazos, lo que adapta la oferta a las necesidades de diferentes perfiles de clientes.
Microcrédito, crédito consignado y BNPL
Además de los préstamos tradicionales, una lending platform robusta suele soportar modalidades como microcrédito, crédito consignado y de Buy Now, Pay Later (BNPL) . Esto permite que las empresas amplíen su portafolio y ofrezcan soluciones adecuadas a diferentes contextos de consumo y financiamiento.
Motor de crédito, onboarding y prevención del fraude
Las plataformas más completas integran onboarding digital, validación de datos del cliente, biometría, motores de decisión, prevención del fraude y monitoreo continuo de las operaciones. Esta combinación fortalece los procesos de prevención del fraude, apoya la evaluación de crédito y contribuye a jornadas más ágiles.
Gestión de la cartera, cobranza y fondeo (funding)
Tras la concesión, la plataforma acompaña toda la vida del contrato, lo que automatiza la cobranza, las renegociaciones y el monitoreo de la cartera.
¿Quién puede utilizar una lending platform?
Aunque son ampliamente utilizadas por bancos e instituciones financieras , las lending platforms atienden a instituciones y empresas de diversos segmentos que desean incorporar soluciones de crédito a sus operaciones.
Las fintechs, por ejemplo, pueden utilizar estas plataformas para lanzar productos con rapidez y escalar sus operaciones.
Por su parte, los marketplaces digitalesy minoristas pueden ofrecer capital de trabajo, crédito digital, financiamiento en el punto de venta y soluciones de BNPL para aumentar las conversiones y fidelizar clientes.
Ya Empresas de tecnología, así como de otros sectores, pueden integrar el crédito a sus productos y canales de relación, lo que amplía su propuesta de valor, crea nuevas fuentes de ingresos y fortalece la relación con sus públicos.
¿Cómo elegir la mejor lending platform?
Con diversas soluciones disponibles en el mercado, elegir una lending platform exige una evaluación que va más allá de los recursos ofrecidos. La plataforma ideal debe acompañar el crecimiento de la operación, facilitar integraciones y garantizar seguridad y cumplimiento regulatorio.
Conozca los principales criterios que deben orientar esta decisión:
Tecnología, APIs y escalabilidad
La solución debe ofrecer APIs que faciliten la integración con aplicaciones, ERPs, CRMs, burós de crédito, sistemas bancarios y otros socios del ecosistema financiero.
También es esencial evaluar su escalabilidad para garantizar que la infraestructura soporte el aumento del volumen de operaciones sin pérdida de desempeño.
Flexibilidad y personalización
Cada empresa posee una estrategia de crédito diferente. Alguna opera un único producto financiero, mientras que otra necesita gestionar múltiples modalidades, perfiles de clientes y políticas de concesión.
En este contexto, las plataformas modulares ofrecen más flexibilidad, lo que permite la contratación de componentes según la necesidad del negocio.
Gestión de riesgo e inteligencia de crédito
La calidad del análisis de crédito impacta directamente en la rentabilidad de la operación.
Por eso, es importante evaluar si la plataforma cuenta con motores de decisión configurables, múltiples fuentes de datos, modelos de scoring y recursos de automatización e inteligencia artificial para apoyar decisiones más rápidas y precisas.
Rapidez y time to market
Construir una operación de crédito desde cero puede llevar meses y exigir una alta inversión en tecnología y compliance.
Una lending platform reduce ese tiempo, lo que permite el lanzamiento de productos financieros con más agilidad y eficiencia.
Integraciones y estructura del ecosistema
Otro punto relevante es la capacidad de integración con soluciones como Pix, Open Finance, firma electrónica, burós de crédito y entidades de registro.
En operaciones más complejas, también es importante evaluar la posibilidad de integración con inversionistas y estructuras de cesión de cartera, lo que amplía la escalabilidad de la operación.
Seguridad y cumplimiento regulatorio
Una lending platform debe ofrecer una infraestructura segura, con protección de datos, alta disponibilidad e integraciones confiables con el ecosistema financiero.
Además, necesita ofrecer recursos que apoyen el cumplimiento de las exigencias regulatorias aplicables al modelo de negocio.
Construir una lending platform propia vs. contratar como servicio
Una de las principales decisiones para las empresas que desean ofrecer crédito es elegir desarrollar una plataforma propia o adoptar una solución especializada.
Aunque la construcción interna ofrece un mayor control, este proceso exige altas inversiones, equipos especializados y un largo tiempo de implementación, además de la responsabilidad continua por la seguridad, integraciones y evolución de la tecnología.
Por su parte, la contratación de una lending platform como servicio acelera la entrada en el mercado, reduce costos y ofrece una infraestructura ya consolidada, con tecnología, operación e integración con socios especializados, incluyendo instituciones autorizadas cuando el modelo lo exija.
En general, el desarrollo propio tiende a ser viable solo para grandes instituciones con estructuras robustas de tecnología. Para la mayoría de las empresas, el modelo LaaS es el camino más eficiente, lo que permite enfocarse en la estrategia comercial y en la experiencia del cliente.
¿Por qué elegir la lending platform de Dock?
Dock ofrece una lending platform desarrollada para apoyar a instituciones y empresas que desean lanzar o expandir operaciones de créditode forma escalable, con una estructura completa para la gestión de la jornada del cliente y del ciclo de vida de las operaciones.
Su arquitectura end-to-end reúne toda la jornada de crédito en una única infraestructura tecnológica, lo que reduce la complejidad de las integraciones y permite que los nuevos productos lleguen al mercado con más rapidez.
Tecnología para toda la jornada de crédito
La plataforma contempla funcionalidades que van desde la originación hasta la gestión de la cartera, incluyendo onboarding digital , la simulación de crédito, motores de decisión consimulação de crédito, motores de decisión configurables, automatización de procesos, formalización de contratos, integración con instituciones financieras, cobranza, conciliación , autoatención y monitoreo operativo.
Con una arquitectura modular basada en APIs, la solución permite que cada empresa configure la plataforma de acuerdo con su modelo de negocio, conectándose a socios del ecosistema financiero e integrando sistemas internos de forma más simple y eficiente.
Escalabilidad y eficiencia operativa
Además de centralizar la operación de crédito, la lending platform de Dock fue diseñada para ofrecer escalabilidad y eficiencia a lo largo del crecimiento del negocio.
De esta forma, bancos, fintechs, minoristas, marketplaces y empresas de diferentes segmentos pueden reducir el tiempo de implementación de nuevos productos, automatizar procesos críticos, acelerar su entrada en mercados de crédito cada vez más competitivos.
¿Quiere acelerar su estrategia de crédito? Conozca la lending platform de Dock y descubra cómo una infraestructura completa puede reducir el time to market, optimizar la operación y apoyar el crecimiento sostenible de su negocio.
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.