Conoce los detalles de cada mercado, los nuevos modelos de negocio y los cambios regulatorios que están transformando la industria aseguradora en la región.
Por favor verifica tu e-mail para tener acceso completo al Hub haciendo click al link enviado a youremail@gmail.com
El ecosistemaInsurtech en Latinoamérica sigue creciendo en una región donde la penetración de los seguros todavía es baja y representa cerca del 3,2 % al 3,3 % del PIB. En 2025, El BID Invest estimó que América Latina y el Caribe tiene una brecha de protección aseguradora de USD 267.000 millones. Mientras los neobancos, los pagos digitales y el crédito han transformado la forma en que las personas acceden a servicios financieros, la industria aseguradora también está encaminada a ese propósito, incorporando nuevas tecnologías y modelos para acercarse a sus usuarios.
Las Insurtechs están impulsando parte de este cambio con productos más simples, experiencias digitales, soluciones personalizadas y nuevos canales de distribución. A esto se suman tecnologías como la inteligencia artificial y modelos como los seguros embebidos, que permiten integrar protección directamente en otros productos y servicios.
Un ecosistema que vuelve a tomar impulso
El Latam Insurtech Journey de Digital Insurance Latam muestra que este movimiento continúa. La región reúne 576 insurtechs y, después de un año de crecimiento moderado, el ecosistema volvió a acelerar hasta alcanzar un crecimiento anual del 14 %.
Buena parte de esta innovación se concentra en necesidades muy concretas. Movilidad y Life & Care reúnen más de la mitad de las insurtechs de la región, reflejando el interés por desarrollar nuevas soluciones alrededor del transporte, la salud, el bienestar y la protección de las personas.
Brasil, México y Chile marcan el ritmo
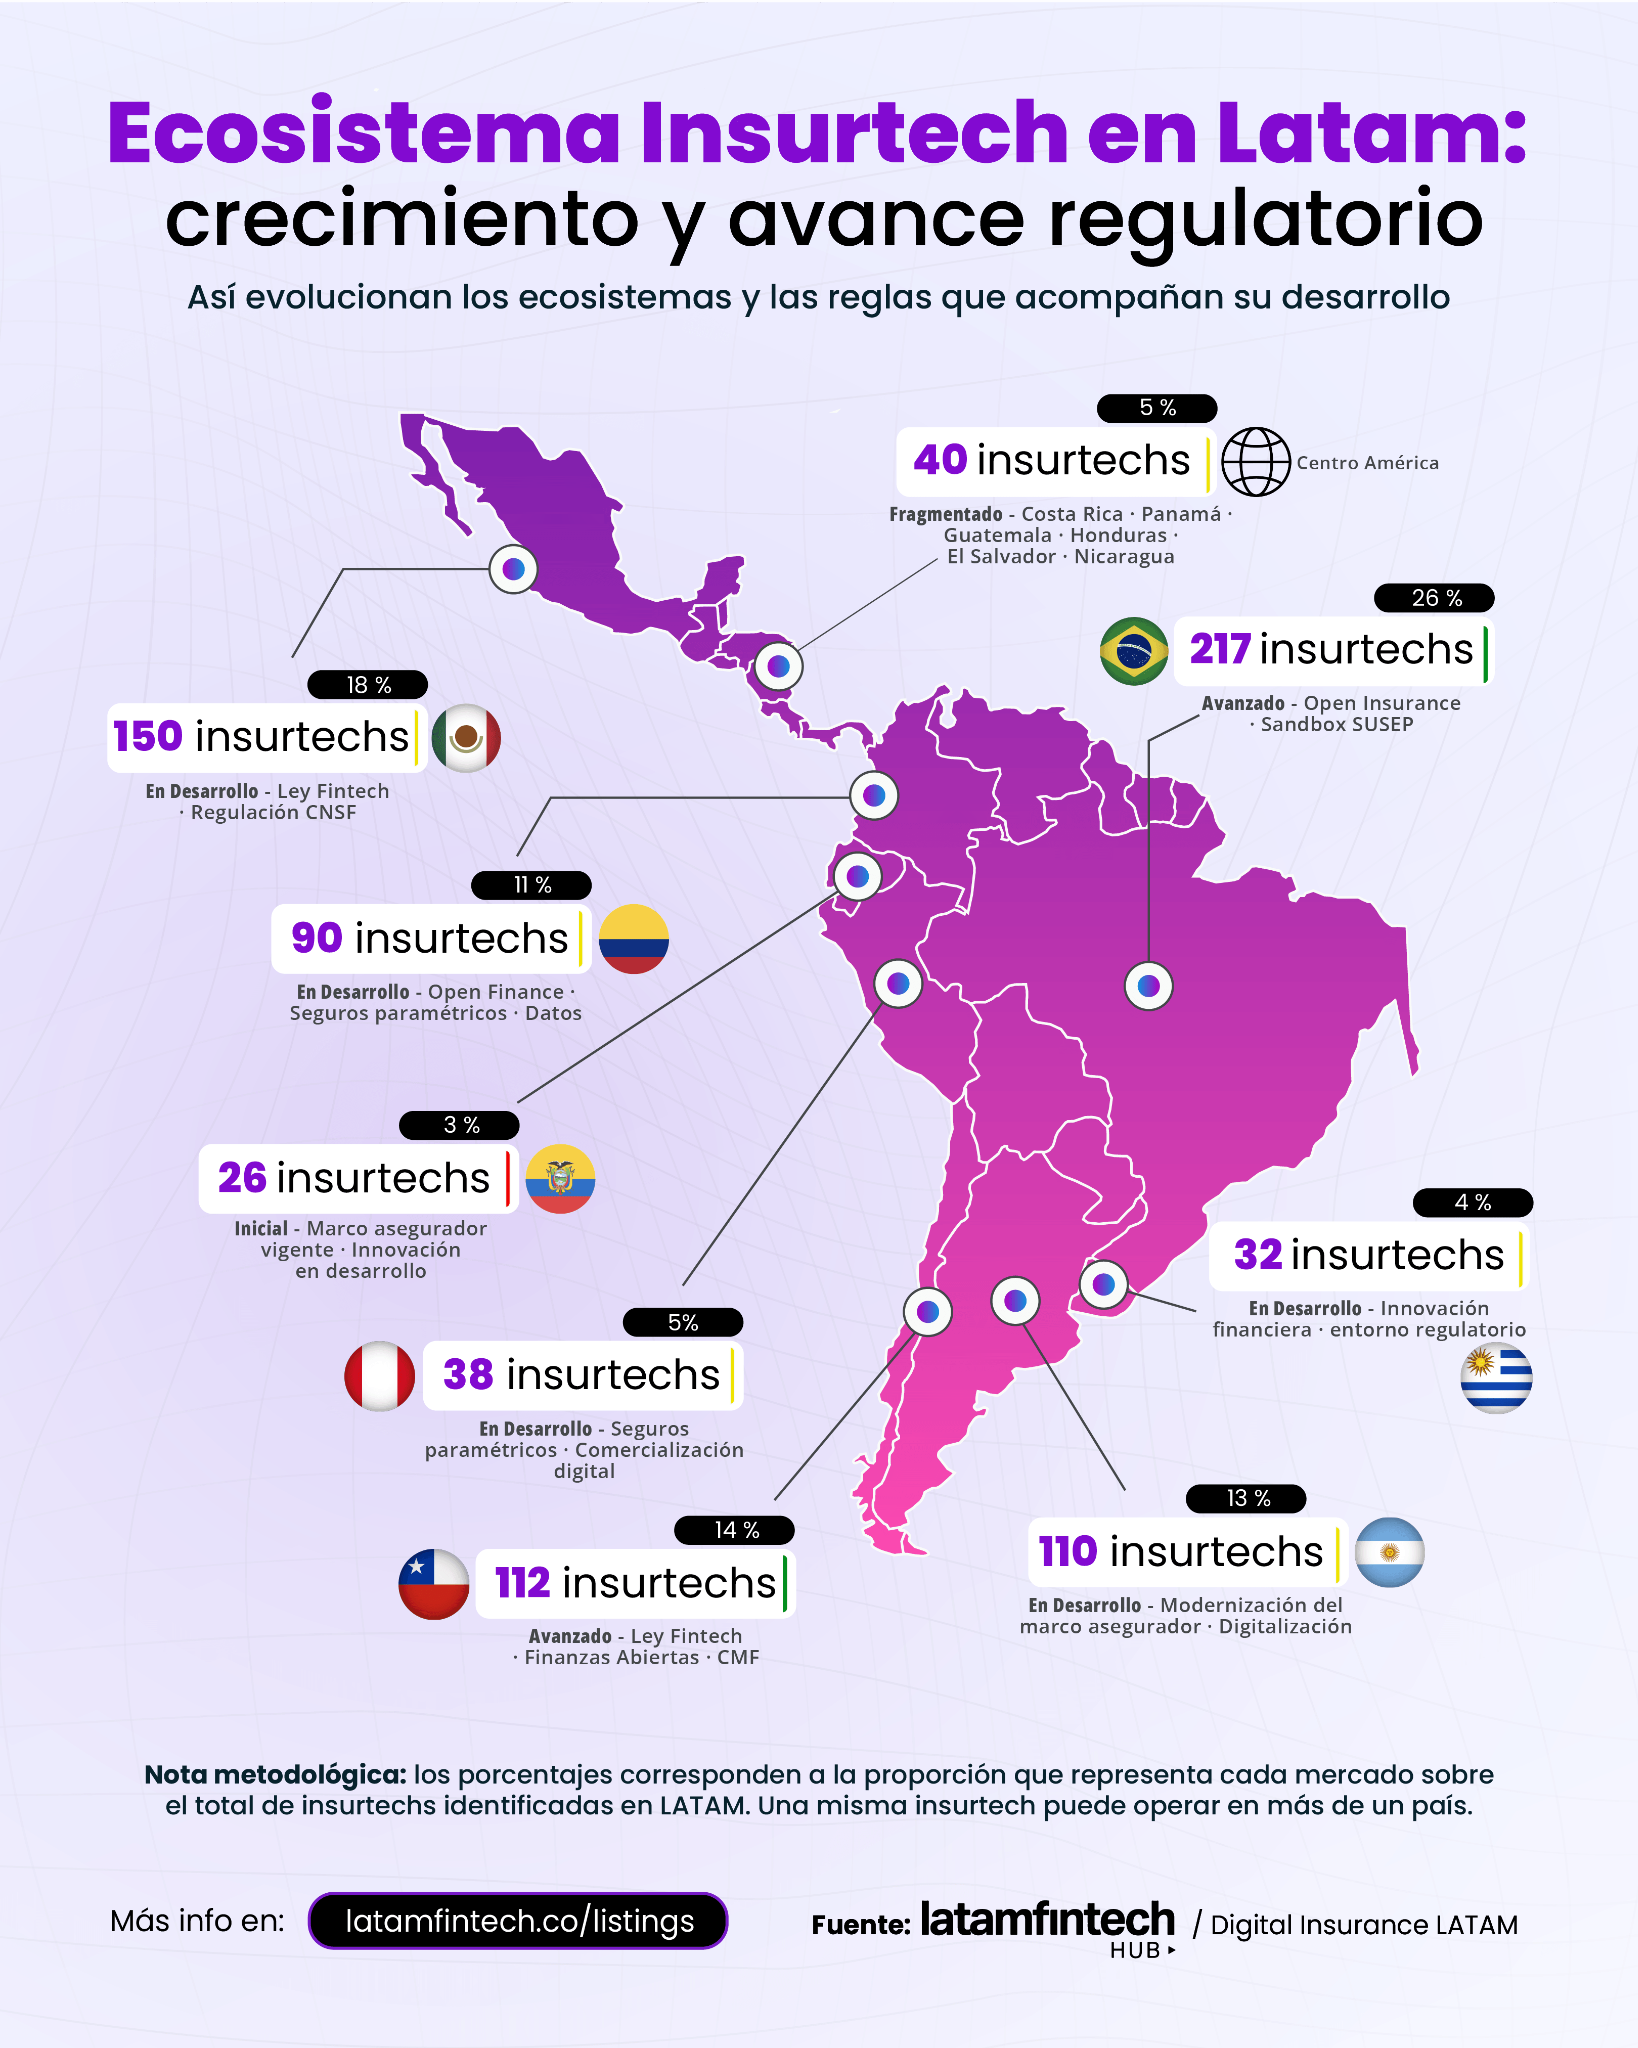
El mapa regional muestra que no existe un único camino para desarrollar el ecosistema. Brasil y México concentran el mayor número de insurtechs, con 217 y 150 compañías respectivamente, mientras Chile alcanza las 112 y registra uno de los crecimientos más rápidos entre los principales mercados.
Brasil también concentra buena parte de la inversión regional. México, por su parte, muestra una caída importante en la mortalidad de sus startups, mientras Chile ha visto crecer su ecosistema alrededor de nuevos modelos, como las soluciones vinculadas a la portabilidad de seguros.
Más allá de estos mercados, otros países también están ganando movimiento. Colombia suma 90 insurtechs y crece 20 %, Argentina llega a 110, y Uruguay destaca por su ritmo de expansión, con un crecimiento de 39 %. Ecuador, Perú y Centroamérica también amplían sus ecosistemas, aunque desde escalas diferentes.
La regulación empieza a acompañar el cambio
El crecimiento de las Insurtechs también está poniendo nuevos temas sobre la mesa para los reguladores. A medida que aparecen productos digitales, seguros paramétricos, nuevos canales de distribución y modelos basados en datos, los países están ajustando sus marcos para responder a estas nuevas dinámicas.
En Colombia, por ejemplo, la agenda regulatoria incluye temas como seguros paramétricos, comercialización, intermediación y datos abiertos, mientras avanza la implementación de finanzas abiertas. Perú acaba de establecer reglas específicas para los seguros paramétricos, y Brasil continúa utilizando su Sandbox Regulatorio para probar modelos innovadores.
Otros mercados avanzan en frentes diferentes. Chile está actualizando sus reglas sobre externalización de servicios y gestión de riesgos operacionales y de ciberseguridad, mientras Argentina continúa modificando su marco general de actividad aseguradora. En México existe un marco regulatorio consolidado para la actividad y en Uruguay se exploran espacios controlados para la innovación financiera.
En Ecuador y Centroamérica, el panorama todavía es más diverso y la regulación Insurtech continúa evolucionando en función de las necesidades de cada mercado.
Un mapa que sigue cambiando
La transformación del sector asegurador ya está tomando forma, pero tambiénLatinoamérica no avanza de una sola manera. Cada mercado tiene sus propios niveles de desarrollo, necesidades y marcos regulatorios.
Para conocer más sobre cómo está evolucionando el ecosistema en cada mercado, desde Latam Fintech Hub hicimos este mapeo, que reúne los principales datos de crecimiento y una mirada al estado regulatorio de la región:
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.
Desbloquea los contenidos para miembros registrados en el Hub. 😎
El ecosistemaInsurtech en Latinoamérica sigue creciendo en una región donde la penetración de los seguros todavía es baja y representa cerca del 3,2 % al 3,3 % del PIB. En 2025, El BID Invest estimó que América Latina y el Caribe tiene una brecha de protección aseguradora de USD 267.000 millones. Mientras los neobancos, los pagos digitales y el crédito han transformado la forma en que las personas acceden a servicios financieros, la industria aseguradora también está encaminada a ese propósito, incorporando nuevas tecnologías y modelos para acercarse a sus usuarios.
Las Insurtechs están impulsando parte de este cambio con productos más simples, experiencias digitales, soluciones personalizadas y nuevos canales de distribución. A esto se suman tecnologías como la inteligencia artificial y modelos como los seguros embebidos, que permiten integrar protección directamente en otros productos y servicios.
Un ecosistema que vuelve a tomar impulso
El Latam Insurtech Journey de Digital Insurance Latam muestra que este movimiento continúa. La región reúne 576 insurtechs y, después de un año de crecimiento moderado, el ecosistema volvió a acelerar hasta alcanzar un crecimiento anual del 14 %.
Buena parte de esta innovación se concentra en necesidades muy concretas. Movilidad y Life & Care reúnen más de la mitad de las insurtechs de la región, reflejando el interés por desarrollar nuevas soluciones alrededor del transporte, la salud, el bienestar y la protección de las personas.
Brasil, México y Chile marcan el ritmo
El mapa regional muestra que no existe un único camino para desarrollar el ecosistema. Brasil y México concentran el mayor número de insurtechs, con 217 y 150 compañías respectivamente, mientras Chile alcanza las 112 y registra uno de los crecimientos más rápidos entre los principales mercados.
Brasil también concentra buena parte de la inversión regional. México, por su parte, muestra una caída importante en la mortalidad de sus startups, mientras Chile ha visto crecer su ecosistema alrededor de nuevos modelos, como las soluciones vinculadas a la portabilidad de seguros.
Más allá de estos mercados, otros países también están ganando movimiento. Colombia suma 90 insurtechs y crece 20 %, Argentina llega a 110, y Uruguay destaca por su ritmo de expansión, con un crecimiento de 39 %. Ecuador, Perú y Centroamérica también amplían sus ecosistemas, aunque desde escalas diferentes.
La regulación empieza a acompañar el cambio
El crecimiento de las Insurtechs también está poniendo nuevos temas sobre la mesa para los reguladores. A medida que aparecen productos digitales, seguros paramétricos, nuevos canales de distribución y modelos basados en datos, los países están ajustando sus marcos para responder a estas nuevas dinámicas.
En Colombia, por ejemplo, la agenda regulatoria incluye temas como seguros paramétricos, comercialización, intermediación y datos abiertos, mientras avanza la implementación de finanzas abiertas. Perú acaba de establecer reglas específicas para los seguros paramétricos, y Brasil continúa utilizando su Sandbox Regulatorio para probar modelos innovadores.
Otros mercados avanzan en frentes diferentes. Chile está actualizando sus reglas sobre externalización de servicios y gestión de riesgos operacionales y de ciberseguridad, mientras Argentina continúa modificando su marco general de actividad aseguradora. En México existe un marco regulatorio consolidado para la actividad y en Uruguay se exploran espacios controlados para la innovación financiera.
En Ecuador y Centroamérica, el panorama todavía es más diverso y la regulación Insurtech continúa evolucionando en función de las necesidades de cada mercado.
Un mapa que sigue cambiando
La transformación del sector asegurador ya está tomando forma, pero tambiénLatinoamérica no avanza de una sola manera. Cada mercado tiene sus propios niveles de desarrollo, necesidades y marcos regulatorios.
Para conocer más sobre cómo está evolucionando el ecosistema en cada mercado, desde Latam Fintech Hub hicimos este mapeo, que reúne los principales datos de crecimiento y una mirada al estado regulatorio de la región:
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.
Este contenido es solo para SuperAmigos 👑 de Latam Fintech Hub .
Los SuperAmigos son los que más queremos en nuestra comunidad. Ellos ayudan a financiar al Hub. Con su contribución podemos seguir visibilizando, inspirando, conectando y apoyando a todo el ecosistema Fintech de Latam.
Descuento del 20% en todas nuestros eventos propios del Hub.
Office Hours: Si tienes un reto de innovación en tu empresa. Tomémonos un café y vemos cómo apoyarte.
Reportes ejecutivos mensuales de todos los movimientos en tecnología financiera de América Latina.
El ecosistemaInsurtech en Latinoamérica sigue creciendo en una región donde la penetración de los seguros todavía es baja y representa cerca del 3,2 % al 3,3 % del PIB. En 2025, El BID Invest estimó que América Latina y el Caribe tiene una brecha de protección aseguradora de USD 267.000 millones. Mientras los neobancos, los pagos digitales y el crédito han transformado la forma en que las personas acceden a servicios financieros, la industria aseguradora también está encaminada a ese propósito, incorporando nuevas tecnologías y modelos para acercarse a sus usuarios.
Las Insurtechs están impulsando parte de este cambio con productos más simples, experiencias digitales, soluciones personalizadas y nuevos canales de distribución. A esto se suman tecnologías como la inteligencia artificial y modelos como los seguros embebidos, que permiten integrar protección directamente en otros productos y servicios.
Un ecosistema que vuelve a tomar impulso
El Latam Insurtech Journey de Digital Insurance Latam muestra que este movimiento continúa. La región reúne 576 insurtechs y, después de un año de crecimiento moderado, el ecosistema volvió a acelerar hasta alcanzar un crecimiento anual del 14 %.
Buena parte de esta innovación se concentra en necesidades muy concretas. Movilidad y Life & Care reúnen más de la mitad de las insurtechs de la región, reflejando el interés por desarrollar nuevas soluciones alrededor del transporte, la salud, el bienestar y la protección de las personas.
Brasil, México y Chile marcan el ritmo
El mapa regional muestra que no existe un único camino para desarrollar el ecosistema. Brasil y México concentran el mayor número de insurtechs, con 217 y 150 compañías respectivamente, mientras Chile alcanza las 112 y registra uno de los crecimientos más rápidos entre los principales mercados.
Brasil también concentra buena parte de la inversión regional. México, por su parte, muestra una caída importante en la mortalidad de sus startups, mientras Chile ha visto crecer su ecosistema alrededor de nuevos modelos, como las soluciones vinculadas a la portabilidad de seguros.
Más allá de estos mercados, otros países también están ganando movimiento. Colombia suma 90 insurtechs y crece 20 %, Argentina llega a 110, y Uruguay destaca por su ritmo de expansión, con un crecimiento de 39 %. Ecuador, Perú y Centroamérica también amplían sus ecosistemas, aunque desde escalas diferentes.
La regulación empieza a acompañar el cambio
El crecimiento de las Insurtechs también está poniendo nuevos temas sobre la mesa para los reguladores. A medida que aparecen productos digitales, seguros paramétricos, nuevos canales de distribución y modelos basados en datos, los países están ajustando sus marcos para responder a estas nuevas dinámicas.
En Colombia, por ejemplo, la agenda regulatoria incluye temas como seguros paramétricos, comercialización, intermediación y datos abiertos, mientras avanza la implementación de finanzas abiertas. Perú acaba de establecer reglas específicas para los seguros paramétricos, y Brasil continúa utilizando su Sandbox Regulatorio para probar modelos innovadores.
Otros mercados avanzan en frentes diferentes. Chile está actualizando sus reglas sobre externalización de servicios y gestión de riesgos operacionales y de ciberseguridad, mientras Argentina continúa modificando su marco general de actividad aseguradora. En México existe un marco regulatorio consolidado para la actividad y en Uruguay se exploran espacios controlados para la innovación financiera.
En Ecuador y Centroamérica, el panorama todavía es más diverso y la regulación Insurtech continúa evolucionando en función de las necesidades de cada mercado.
Un mapa que sigue cambiando
La transformación del sector asegurador ya está tomando forma, pero tambiénLatinoamérica no avanza de una sola manera. Cada mercado tiene sus propios niveles de desarrollo, necesidades y marcos regulatorios.
Para conocer más sobre cómo está evolucionando el ecosistema en cada mercado, desde Latam Fintech Hub hicimos este mapeo, que reúne los principales datos de crecimiento y una mirada al estado regulatorio de la región:
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.