Welcome to the democratization of insurance in Latin America
📷
LFH
América Latina registra el mayor crecimiento de primas del mundo, pero solo el 3,1% de la población cuenta con seguros. MetLife Xcelerator busca ampliar el acceso a la protección en cinco mercados de la región.
Por favor verifica tu e-mail para tener acceso completo al Hub haciendo click al link enviado a youremail@gmail.com
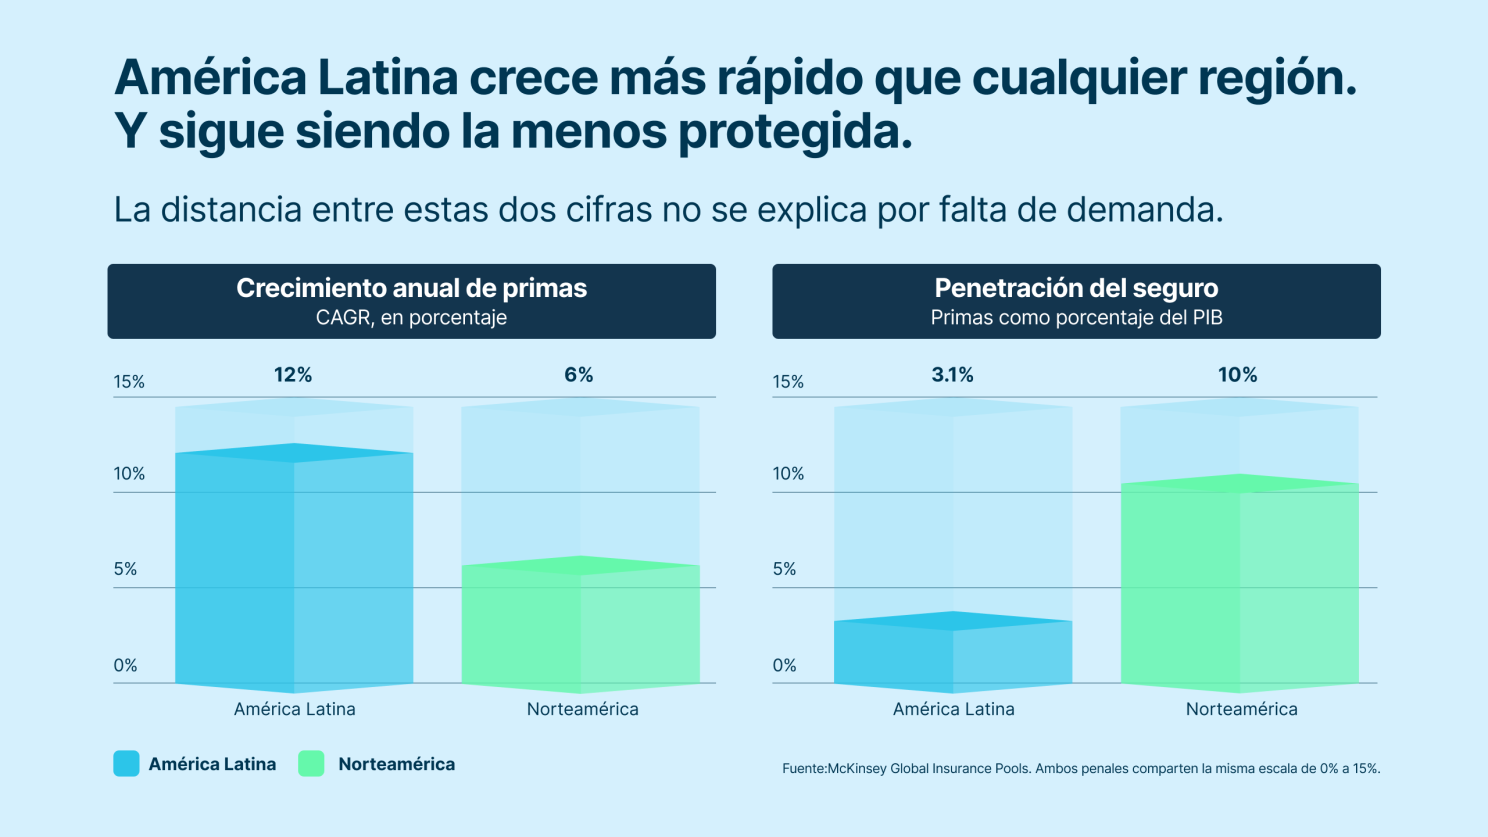
América Latina tiene el crecimiento de primas más alto del mundo, 12% anual frente al 6% de Norteamérica, y el retorno sobre capital más alto de todas las regiones, 14.2%. Al mismo tiempo, la penetración del seguro se mantiene en 3.1% del PIB, contra 10% en Norteamérica.
(Fuente: McKinsey Global Insurance Pools)
Dos cifras del estudio regional de MetLife Xcelerator ayudan a entender qué hay detrás de esa distancia. El 61% de las personas en la región confía en que va a poder resolver un problema financiero cuando llegue el momento. Sin embargo, solo el 37% tiene un seguro formal.
Buena parte de esas personas no está evitando la protección. Está resolviendo sola algo para lo que existe una respuesta, porque a esa respuesta antes no era tan fácil de acceder.
Durante años se leyó como un problema de producto
La hipótesis dominante fue que con mejores coberturas o precios más accesibles la penetración crecería. La evidencia apunta hacia otro lado.
Para un banco digital, un marketplace o una plataforma de gig workers, incorporar protección significaba empezar de cero cada vez: adaptar procesos a cada regulación local, conectar sistemas que no fueron diseñados para hablar entre sí, y sostener una operación que se volvía más compleja con cada país que se sumaba.
Meses de desarrollo. Varios proveedores en paralelo. Una curva de implementación por la que buena parte de esos proyectos no pasaba de la fase inicial.
Visto así, el acceso deja de ser una cuestión de voluntad y se vuelve una cuestión de infraestructura. Es exactamente el problema para el que se construyó MetLife Xcelerator.
Una sola integración, cinco mercados
El stack de MetLife Xcelerator se desarrolló desde cero con una premisa: cada componente tiene que poder reutilizarse y escalar sin reconstruirse. Eso se traduce en una serie de elementos que permite integrar protección en distintos puntos de contacto digital.
En la práctica, un partner se conecta una vez y accede a capacidades que de otro modo le tomarían años desarrollar:
Cotización, emisión y gestión de pólizas dentro del journey de su propia plataforma
Siniestros, cancelación y postventa sin salir de la experiencia que el usuario ya conoce
Cumplimiento regulatorio multi-país como capa nativa del sistema, no como paso adicional del proceso
Presencia en México, Brasil, Colombia, Chile y Uruguay desde una sola conexión técnica
Procesos que antes tomaban meses hoy se resuelven en semanas.
Lo que la infraestructura hace posible
Construir la arquitectura correcta no es el objetivo. Es la condición para que lo demás funcione. A partir de ese stack:
El 90% de las pólizas se procesa de forma completamente digital, sin intervención manual
Los siniestros se revisan con inteligencia artificial, con pagos automatizados que se ejecutan en menos de dos minutos
La atención postventa opera con chatbots disponibles 24/7
Los partners tienen dashboards en tiempo real con visibilidad de cada etapa del journey de sus usuarios
Ese último punto es el que sostiene la mejora continua. La visibilidad permite identificar dónde se pierden usuarios, qué momentos generan mayor adopción y qué ajustes en el journey o en la comunicación producen mejores resultados. Los datos no solo miden el desempeño de la cobertura. Alimentan el diseño de productos que responden a comportamientos reales.
A quién llega la protección cuando el problema de acceso se resuelve
Al integrarse en plataformas de uso cotidiano, la protección alcanza a personas que los canales tradicionales no cubrían: trabajadores independientes sin relación laboral formal, usuarios sin historial bancario, personas que pagan con métodos alternativos, comunidades donde la conectividad es limitada.
Para que eso funcione, la tecnología tiene que ser simple para quien la usa aunque sea compleja por dentro. Onboarding sin documentación extensa. Pagos integrados en plataformas que los usuarios ya conocen. Journeys que no requieren conocimiento previo del mundo asegurador.
Un repartidor que acepta un pedido y activa una cobertura de accidentes. Alguien que usa su billetera digital y encuentra protección incorporada. Para muchas de esas personas, es el primer seguro que tienen en su vida.
La escala como prueba
La evidencia de que el modelo funciona no está en las especificaciones técnicas. Está en los resultados.
Desde su lanzamiento, MetLife Xcelerator ha procesado 824 millones de dólares en primas, administra 10.4 millones de pólizas activas y opera con 37 partners en cinco mercados.
Esos partners vienen de sectores distintos: banca tradicional y digital, retail, e-commerce, movilidad, salud digital y gig economy. Cada uno se integró a través de la misma arquitectura y accede a las mismas capacidades, adaptadas a su contexto y a su mercado.
Democratizar el acceso es un caso de negocio
Es tentador leer todo esto como una historia de impacto social. Lo es, pero se queda corta si se lee solo así.
Para una plataforma digital, llevar protección financiera a segmentos desatendidos significa ampliar su mercado direccionable y abrir una línea de ingreso nueva sin construir infraestructura de distribución propia. Significa un producto que genera engagement recurrente y que mejora la retención, en categorías donde retener cuesta cada vez más.
Y significa algo que no se compra con inversión publicitaria: ser el primero en llegar a un segmento que ningún competidor ha reclamado todavía.
La combinación de alto crecimiento y baja penetración deja abierta una de las oportunidades más grandes de la industria aseguradora en la región. La pregunta que queda es quién va a construir sobre ella primero.
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.
Desbloquea los contenidos para miembros registrados en el Hub. 😎
América Latina tiene el crecimiento de primas más alto del mundo, 12% anual frente al 6% de Norteamérica, y el retorno sobre capital más alto de todas las regiones, 14.2%. Al mismo tiempo, la penetración del seguro se mantiene en 3.1% del PIB, contra 10% en Norteamérica.
(Fuente: McKinsey Global Insurance Pools)
Dos cifras del estudio regional de MetLife Xcelerator ayudan a entender qué hay detrás de esa distancia. El 61% de las personas en la región confía en que va a poder resolver un problema financiero cuando llegue el momento. Sin embargo, solo el 37% tiene un seguro formal.
Buena parte de esas personas no está evitando la protección. Está resolviendo sola algo para lo que existe una respuesta, porque a esa respuesta antes no era tan fácil de acceder.
Durante años se leyó como un problema de producto
La hipótesis dominante fue que con mejores coberturas o precios más accesibles la penetración crecería. La evidencia apunta hacia otro lado.
Para un banco digital, un marketplace o una plataforma de gig workers, incorporar protección significaba empezar de cero cada vez: adaptar procesos a cada regulación local, conectar sistemas que no fueron diseñados para hablar entre sí, y sostener una operación que se volvía más compleja con cada país que se sumaba.
Meses de desarrollo. Varios proveedores en paralelo. Una curva de implementación por la que buena parte de esos proyectos no pasaba de la fase inicial.
Visto así, el acceso deja de ser una cuestión de voluntad y se vuelve una cuestión de infraestructura. Es exactamente el problema para el que se construyó MetLife Xcelerator.
Una sola integración, cinco mercados
El stack de MetLife Xcelerator se desarrolló desde cero con una premisa: cada componente tiene que poder reutilizarse y escalar sin reconstruirse. Eso se traduce en una serie de elementos que permite integrar protección en distintos puntos de contacto digital.
En la práctica, un partner se conecta una vez y accede a capacidades que de otro modo le tomarían años desarrollar:
Cotización, emisión y gestión de pólizas dentro del journey de su propia plataforma
Siniestros, cancelación y postventa sin salir de la experiencia que el usuario ya conoce
Cumplimiento regulatorio multi-país como capa nativa del sistema, no como paso adicional del proceso
Presencia en México, Brasil, Colombia, Chile y Uruguay desde una sola conexión técnica
Procesos que antes tomaban meses hoy se resuelven en semanas.
Lo que la infraestructura hace posible
Construir la arquitectura correcta no es el objetivo. Es la condición para que lo demás funcione. A partir de ese stack:
El 90% de las pólizas se procesa de forma completamente digital, sin intervención manual
Los siniestros se revisan con inteligencia artificial, con pagos automatizados que se ejecutan en menos de dos minutos
La atención postventa opera con chatbots disponibles 24/7
Los partners tienen dashboards en tiempo real con visibilidad de cada etapa del journey de sus usuarios
Ese último punto es el que sostiene la mejora continua. La visibilidad permite identificar dónde se pierden usuarios, qué momentos generan mayor adopción y qué ajustes en el journey o en la comunicación producen mejores resultados. Los datos no solo miden el desempeño de la cobertura. Alimentan el diseño de productos que responden a comportamientos reales.
A quién llega la protección cuando el problema de acceso se resuelve
Al integrarse en plataformas de uso cotidiano, la protección alcanza a personas que los canales tradicionales no cubrían: trabajadores independientes sin relación laboral formal, usuarios sin historial bancario, personas que pagan con métodos alternativos, comunidades donde la conectividad es limitada.
Para que eso funcione, la tecnología tiene que ser simple para quien la usa aunque sea compleja por dentro. Onboarding sin documentación extensa. Pagos integrados en plataformas que los usuarios ya conocen. Journeys que no requieren conocimiento previo del mundo asegurador.
Un repartidor que acepta un pedido y activa una cobertura de accidentes. Alguien que usa su billetera digital y encuentra protección incorporada. Para muchas de esas personas, es el primer seguro que tienen en su vida.
La escala como prueba
La evidencia de que el modelo funciona no está en las especificaciones técnicas. Está en los resultados.
Desde su lanzamiento, MetLife Xcelerator ha procesado 824 millones de dólares en primas, administra 10.4 millones de pólizas activas y opera con 37 partners en cinco mercados.
Esos partners vienen de sectores distintos: banca tradicional y digital, retail, e-commerce, movilidad, salud digital y gig economy. Cada uno se integró a través de la misma arquitectura y accede a las mismas capacidades, adaptadas a su contexto y a su mercado.
Democratizar el acceso es un caso de negocio
Es tentador leer todo esto como una historia de impacto social. Lo es, pero se queda corta si se lee solo así.
Para una plataforma digital, llevar protección financiera a segmentos desatendidos significa ampliar su mercado direccionable y abrir una línea de ingreso nueva sin construir infraestructura de distribución propia. Significa un producto que genera engagement recurrente y que mejora la retención, en categorías donde retener cuesta cada vez más.
Y significa algo que no se compra con inversión publicitaria: ser el primero en llegar a un segmento que ningún competidor ha reclamado todavía.
La combinación de alto crecimiento y baja penetración deja abierta una de las oportunidades más grandes de la industria aseguradora en la región. La pregunta que queda es quién va a construir sobre ella primero.
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.
Este contenido es solo para SuperAmigos 👑 de Latam Fintech Hub .
Los SuperAmigos son los que más queremos en nuestra comunidad. Ellos ayudan a financiar al Hub. Con su contribución podemos seguir visibilizando, inspirando, conectando y apoyando a todo el ecosistema Fintech de Latam.
Descuento del 20% en todas nuestros eventos propios del Hub.
Office Hours: Si tienes un reto de innovación en tu empresa. Tomémonos un café y vemos cómo apoyarte.
Reportes ejecutivos mensuales de todos los movimientos en tecnología financiera de América Latina.
América Latina tiene el crecimiento de primas más alto del mundo, 12% anual frente al 6% de Norteamérica, y el retorno sobre capital más alto de todas las regiones, 14.2%. Al mismo tiempo, la penetración del seguro se mantiene en 3.1% del PIB, contra 10% en Norteamérica.
(Fuente: McKinsey Global Insurance Pools)
Dos cifras del estudio regional de MetLife Xcelerator ayudan a entender qué hay detrás de esa distancia. El 61% de las personas en la región confía en que va a poder resolver un problema financiero cuando llegue el momento. Sin embargo, solo el 37% tiene un seguro formal.
Buena parte de esas personas no está evitando la protección. Está resolviendo sola algo para lo que existe una respuesta, porque a esa respuesta antes no era tan fácil de acceder.
Durante años se leyó como un problema de producto
La hipótesis dominante fue que con mejores coberturas o precios más accesibles la penetración crecería. La evidencia apunta hacia otro lado.
Para un banco digital, un marketplace o una plataforma de gig workers, incorporar protección significaba empezar de cero cada vez: adaptar procesos a cada regulación local, conectar sistemas que no fueron diseñados para hablar entre sí, y sostener una operación que se volvía más compleja con cada país que se sumaba.
Meses de desarrollo. Varios proveedores en paralelo. Una curva de implementación por la que buena parte de esos proyectos no pasaba de la fase inicial.
Visto así, el acceso deja de ser una cuestión de voluntad y se vuelve una cuestión de infraestructura. Es exactamente el problema para el que se construyó MetLife Xcelerator.
Una sola integración, cinco mercados
El stack de MetLife Xcelerator se desarrolló desde cero con una premisa: cada componente tiene que poder reutilizarse y escalar sin reconstruirse. Eso se traduce en una serie de elementos que permite integrar protección en distintos puntos de contacto digital.
En la práctica, un partner se conecta una vez y accede a capacidades que de otro modo le tomarían años desarrollar:
Cotización, emisión y gestión de pólizas dentro del journey de su propia plataforma
Siniestros, cancelación y postventa sin salir de la experiencia que el usuario ya conoce
Cumplimiento regulatorio multi-país como capa nativa del sistema, no como paso adicional del proceso
Presencia en México, Brasil, Colombia, Chile y Uruguay desde una sola conexión técnica
Procesos que antes tomaban meses hoy se resuelven en semanas.
Lo que la infraestructura hace posible
Construir la arquitectura correcta no es el objetivo. Es la condición para que lo demás funcione. A partir de ese stack:
El 90% de las pólizas se procesa de forma completamente digital, sin intervención manual
Los siniestros se revisan con inteligencia artificial, con pagos automatizados que se ejecutan en menos de dos minutos
La atención postventa opera con chatbots disponibles 24/7
Los partners tienen dashboards en tiempo real con visibilidad de cada etapa del journey de sus usuarios
Ese último punto es el que sostiene la mejora continua. La visibilidad permite identificar dónde se pierden usuarios, qué momentos generan mayor adopción y qué ajustes en el journey o en la comunicación producen mejores resultados. Los datos no solo miden el desempeño de la cobertura. Alimentan el diseño de productos que responden a comportamientos reales.
A quién llega la protección cuando el problema de acceso se resuelve
Al integrarse en plataformas de uso cotidiano, la protección alcanza a personas que los canales tradicionales no cubrían: trabajadores independientes sin relación laboral formal, usuarios sin historial bancario, personas que pagan con métodos alternativos, comunidades donde la conectividad es limitada.
Para que eso funcione, la tecnología tiene que ser simple para quien la usa aunque sea compleja por dentro. Onboarding sin documentación extensa. Pagos integrados en plataformas que los usuarios ya conocen. Journeys que no requieren conocimiento previo del mundo asegurador.
Un repartidor que acepta un pedido y activa una cobertura de accidentes. Alguien que usa su billetera digital y encuentra protección incorporada. Para muchas de esas personas, es el primer seguro que tienen en su vida.
La escala como prueba
La evidencia de que el modelo funciona no está en las especificaciones técnicas. Está en los resultados.
Desde su lanzamiento, MetLife Xcelerator ha procesado 824 millones de dólares en primas, administra 10.4 millones de pólizas activas y opera con 37 partners en cinco mercados.
Esos partners vienen de sectores distintos: banca tradicional y digital, retail, e-commerce, movilidad, salud digital y gig economy. Cada uno se integró a través de la misma arquitectura y accede a las mismas capacidades, adaptadas a su contexto y a su mercado.
Democratizar el acceso es un caso de negocio
Es tentador leer todo esto como una historia de impacto social. Lo es, pero se queda corta si se lee solo así.
Para una plataforma digital, llevar protección financiera a segmentos desatendidos significa ampliar su mercado direccionable y abrir una línea de ingreso nueva sin construir infraestructura de distribución propia. Significa un producto que genera engagement recurrente y que mejora la retención, en categorías donde retener cuesta cada vez más.
Y significa algo que no se compra con inversión publicitaria: ser el primero en llegar a un segmento que ningún competidor ha reclamado todavía.
La combinación de alto crecimiento y baja penetración deja abierta una de las oportunidades más grandes de la industria aseguradora en la región. La pregunta que queda es quién va a construir sobre ella primero.
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.