Tecnología para una banca más accesible e inclusiva
📷
LFH
El open finance permite compartir datos financieros, con autorización del cliente, entre instituciones para facilitar servicios como pagos y acceso a mejores condiciones de crédito.
Por favor verifica tu e-mail para tener acceso completo al Hub haciendo click al link enviado a youremail@gmail.com
Open finance es un sistema regulado en el que personas y empresas autorizan, con consentimiento explícito, que sus datos financieros viajen entre instituciones a través de APIs estandarizadas. Es la evolución del open banking: ya no abarca solo cuentas bancarias, sino también crédito, seguros, inversiones y pensiones.
El principio es simple: los datos son del cliente, no de la institución. En Perú, la SBS lo resumió así en su proyecto de reglamento: las entidades no podrán "cerrarse" con la información de un cliente si este pide compartirla con otra entidad.
Y no se queda en mirar datos. Los modelos más maduros permiten actuar sobre ellos: iniciar pagos o mover un crédito a otra institución con mejores condiciones.
Cómo impacta
Consumidores: más control y mejores ofertas. En Brasil, desde febrero de 2026 una persona puede pedir desde el celular que otra institución compre su deuda, con un plazo máximo de tres días hábiles. Puede autorizar y revocar el acceso a sus datos cuando quiera.
Sociedad: más inclusión. Un estudio de Columbia University para el BID encontró que, tras la puesta en marcha de open finance en Brasil, la relación entre el uso de pagos instantáneos (Pix) y el acceso de los hogares a crédito creció cerca de dos tercios. El historial de pagos diarios empezó a contar como evidencia de capacidad de pago.
Instituciones financieras: nuevas obligaciones y nuevas oportunidades. Deben exponer APIs, gestionar consentimientos con trazabilidad total y responder en tiempo real. A cambio, acceden a datos de clientes de otras entidades para evaluar riesgo y ofrecer productos más precisos; el mismo estudio asocia open finance con más originación de préstamos personales.
Por qué las instituciones financieras deben estar detrás
Deja de ser opcional. Colombia ya lo hizo obligatorio, Chile lo exigirá desde julio de 2027 y Perú desde 2028. El margen para "esperar a ver" se está cerrando.
El que llega preparado compite; el que llega tarde solo cumple. Construir APIs, consentimiento y seguridad toma tiempo. Hacerlo contra el plazo convierte una oportunidad en deuda técnica.
Los datos pasan a ser del cliente. Si la relación con el cliente ya no se sostiene por tener sus datos en exclusiva, se sostiene por la experiencia y el valor que se le ofrece.
No es solo para grandes bancos. Perú deja la puerta abierta a cajas y cooperativas que acrediten estar preparadas, y Chile creó una "participación simplificada" para entidades de menor tamaño. Cooperativas, cajas y microfinancieras atienden a quienes más pueden ganar con este modelo.
Quién tiene la delantera en LATAM
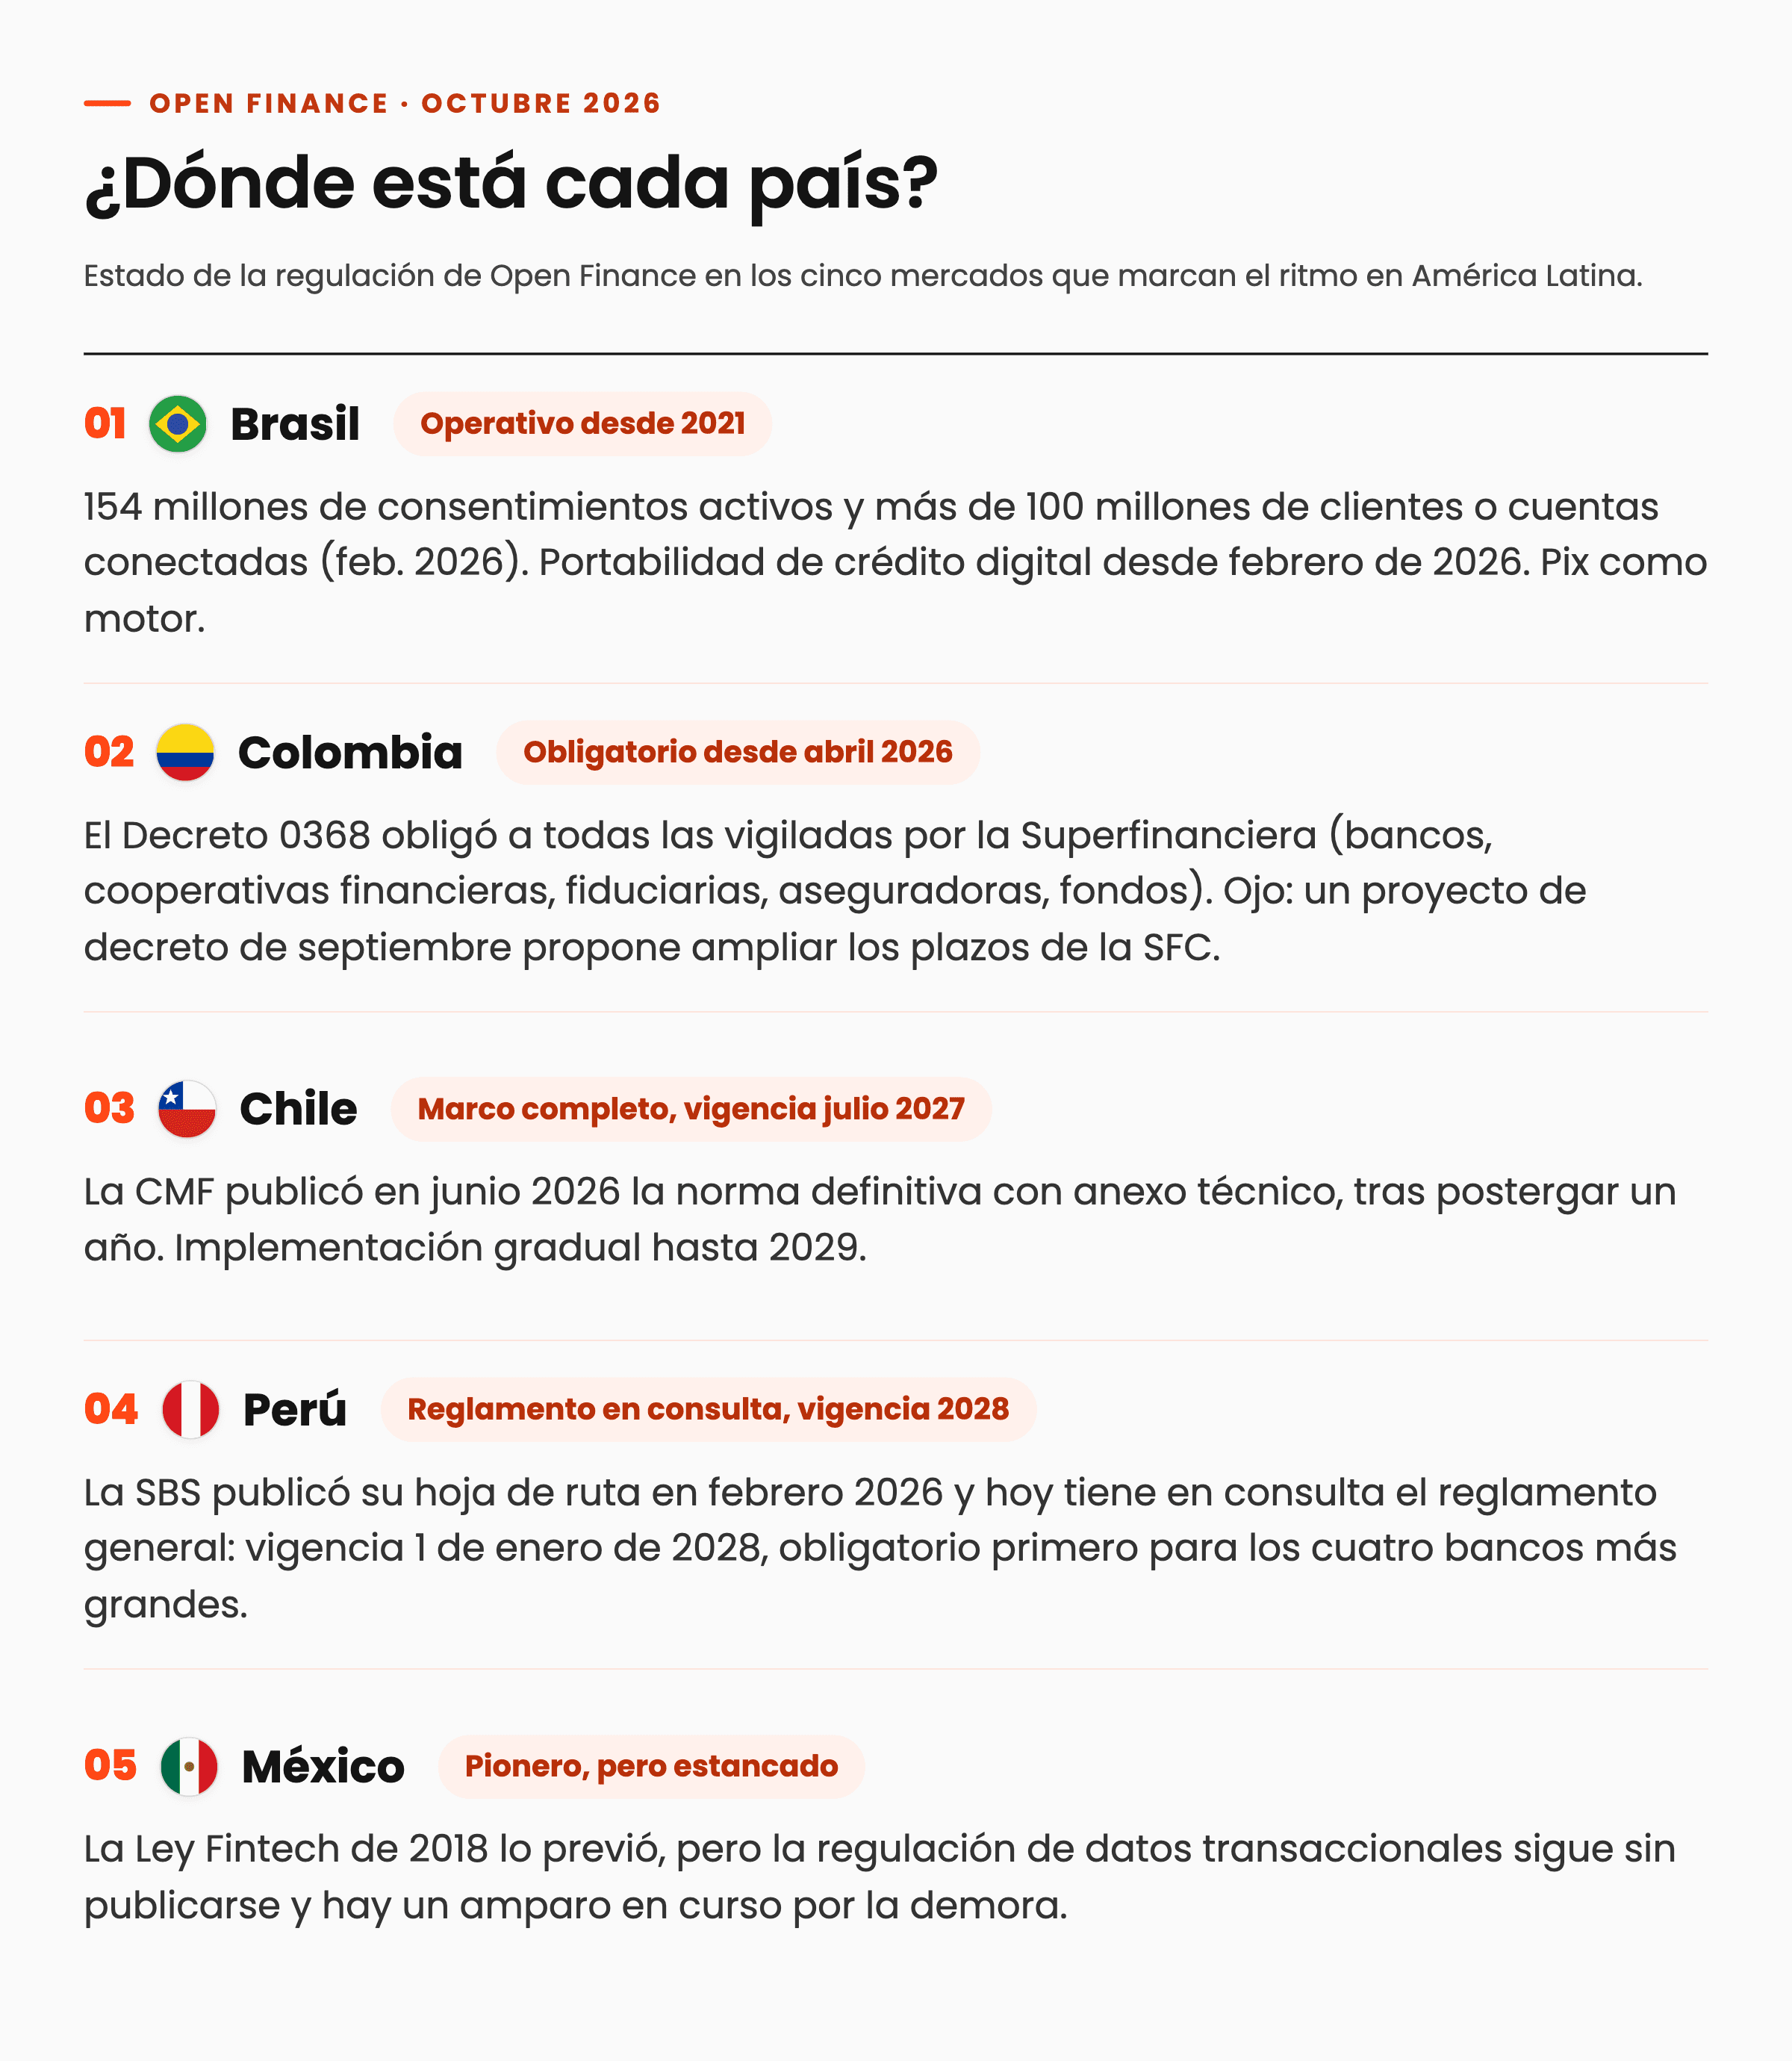
Brasil lidera con amplia ventaja; Colombia y Chile son los que más aceleraron en 2026. El ranking ordena por avance real: sistema operando, luego obligatoriedad vigente, luego marco técnico con fecha, luego norma en consulta.
*Argentina se sumó en octubre 2025 con un anuncio del BCRA; en 2026 trabaja en grupos técnicos, sin cronograma publicado.
Hacia dónde vamos
Entre 2026 y 2028 open finance pasa de promesa regulatoria a obligación en los principales mercados de la región. Tres tendencias marcan los próximos años:
De los datos a la acción. El valor no está en compartir datos, sino en lo que habilitan: iniciar pagos, portar créditos, aprobar en minutos. El Banco Central de Brasil ya plantea que el desafío ahora es convertir el conocimiento en uso.
Pagos instantáneos como base. Donde hay rieles como Pix en Brasil o Yape y Plin en Perú, open finance escala más rápido.
La inclusión depende del diseño. Si cumplir cuesta lo mismo para un gran banco que para una cooperativa, quedan afuera las entidades más cercanas a quienes hoy no acceden a crédito.
La conclusión
La pregunta para cualquier institución financiera de LATAM ya no es si va a participar, sino si va a llegar como protagonista o como seguidora. Y eso se define antes del plazo, en los canales digitales: ahí es donde el cliente autoriza, revoca y decide con quién comparte sus datos.
En Bankingly acompañamos a bancos, cooperativas, cajas y microfinancieras de la región a modernizar esos canales con Banca Digital, Onboarding Digital, Prevención de Fraude y Banca Agéntica, sobre una plataforma SaaS con certificación ISO 27001.
¿Tu institución está lista para open finance? Agenda una conversación con nuestro equipo y revisemos juntos qué tan preparados están tus canales digitales.
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.
Desbloquea los contenidos para miembros registrados en el Hub. 😎
Open finance es un sistema regulado en el que personas y empresas autorizan, con consentimiento explícito, que sus datos financieros viajen entre instituciones a través de APIs estandarizadas. Es la evolución del open banking: ya no abarca solo cuentas bancarias, sino también crédito, seguros, inversiones y pensiones.
El principio es simple: los datos son del cliente, no de la institución. En Perú, la SBS lo resumió así en su proyecto de reglamento: las entidades no podrán "cerrarse" con la información de un cliente si este pide compartirla con otra entidad.
Y no se queda en mirar datos. Los modelos más maduros permiten actuar sobre ellos: iniciar pagos o mover un crédito a otra institución con mejores condiciones.
Cómo impacta
Consumidores: más control y mejores ofertas. En Brasil, desde febrero de 2026 una persona puede pedir desde el celular que otra institución compre su deuda, con un plazo máximo de tres días hábiles. Puede autorizar y revocar el acceso a sus datos cuando quiera.
Sociedad: más inclusión. Un estudio de Columbia University para el BID encontró que, tras la puesta en marcha de open finance en Brasil, la relación entre el uso de pagos instantáneos (Pix) y el acceso de los hogares a crédito creció cerca de dos tercios. El historial de pagos diarios empezó a contar como evidencia de capacidad de pago.
Instituciones financieras: nuevas obligaciones y nuevas oportunidades. Deben exponer APIs, gestionar consentimientos con trazabilidad total y responder en tiempo real. A cambio, acceden a datos de clientes de otras entidades para evaluar riesgo y ofrecer productos más precisos; el mismo estudio asocia open finance con más originación de préstamos personales.
Por qué las instituciones financieras deben estar detrás
Deja de ser opcional. Colombia ya lo hizo obligatorio, Chile lo exigirá desde julio de 2027 y Perú desde 2028. El margen para "esperar a ver" se está cerrando.
El que llega preparado compite; el que llega tarde solo cumple. Construir APIs, consentimiento y seguridad toma tiempo. Hacerlo contra el plazo convierte una oportunidad en deuda técnica.
Los datos pasan a ser del cliente. Si la relación con el cliente ya no se sostiene por tener sus datos en exclusiva, se sostiene por la experiencia y el valor que se le ofrece.
No es solo para grandes bancos. Perú deja la puerta abierta a cajas y cooperativas que acrediten estar preparadas, y Chile creó una "participación simplificada" para entidades de menor tamaño. Cooperativas, cajas y microfinancieras atienden a quienes más pueden ganar con este modelo.
Quién tiene la delantera en LATAM
Brasil lidera con amplia ventaja; Colombia y Chile son los que más aceleraron en 2026. El ranking ordena por avance real: sistema operando, luego obligatoriedad vigente, luego marco técnico con fecha, luego norma en consulta.
*Argentina se sumó en octubre 2025 con un anuncio del BCRA; en 2026 trabaja en grupos técnicos, sin cronograma publicado.
Hacia dónde vamos
Entre 2026 y 2028 open finance pasa de promesa regulatoria a obligación en los principales mercados de la región. Tres tendencias marcan los próximos años:
De los datos a la acción. El valor no está en compartir datos, sino en lo que habilitan: iniciar pagos, portar créditos, aprobar en minutos. El Banco Central de Brasil ya plantea que el desafío ahora es convertir el conocimiento en uso.
Pagos instantáneos como base. Donde hay rieles como Pix en Brasil o Yape y Plin en Perú, open finance escala más rápido.
La inclusión depende del diseño. Si cumplir cuesta lo mismo para un gran banco que para una cooperativa, quedan afuera las entidades más cercanas a quienes hoy no acceden a crédito.
La conclusión
La pregunta para cualquier institución financiera de LATAM ya no es si va a participar, sino si va a llegar como protagonista o como seguidora. Y eso se define antes del plazo, en los canales digitales: ahí es donde el cliente autoriza, revoca y decide con quién comparte sus datos.
En Bankingly acompañamos a bancos, cooperativas, cajas y microfinancieras de la región a modernizar esos canales con Banca Digital, Onboarding Digital, Prevención de Fraude y Banca Agéntica, sobre una plataforma SaaS con certificación ISO 27001.
¿Tu institución está lista para open finance? Agenda una conversación con nuestro equipo y revisemos juntos qué tan preparados están tus canales digitales.
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.
Este contenido es solo para SuperAmigos 👑 de Latam Fintech Hub .
Los SuperAmigos son los que más queremos en nuestra comunidad. Ellos ayudan a financiar al Hub. Con su contribución podemos seguir visibilizando, inspirando, conectando y apoyando a todo el ecosistema Fintech de Latam.
Descuento del 20% en todas nuestros eventos propios del Hub.
Office Hours: Si tienes un reto de innovación en tu empresa. Tomémonos un café y vemos cómo apoyarte.
Reportes ejecutivos mensuales de todos los movimientos en tecnología financiera de América Latina.
Open finance es un sistema regulado en el que personas y empresas autorizan, con consentimiento explícito, que sus datos financieros viajen entre instituciones a través de APIs estandarizadas. Es la evolución del open banking: ya no abarca solo cuentas bancarias, sino también crédito, seguros, inversiones y pensiones.
El principio es simple: los datos son del cliente, no de la institución. En Perú, la SBS lo resumió así en su proyecto de reglamento: las entidades no podrán "cerrarse" con la información de un cliente si este pide compartirla con otra entidad.
Y no se queda en mirar datos. Los modelos más maduros permiten actuar sobre ellos: iniciar pagos o mover un crédito a otra institución con mejores condiciones.
Cómo impacta
Consumidores: más control y mejores ofertas. En Brasil, desde febrero de 2026 una persona puede pedir desde el celular que otra institución compre su deuda, con un plazo máximo de tres días hábiles. Puede autorizar y revocar el acceso a sus datos cuando quiera.
Sociedad: más inclusión. Un estudio de Columbia University para el BID encontró que, tras la puesta en marcha de open finance en Brasil, la relación entre el uso de pagos instantáneos (Pix) y el acceso de los hogares a crédito creció cerca de dos tercios. El historial de pagos diarios empezó a contar como evidencia de capacidad de pago.
Instituciones financieras: nuevas obligaciones y nuevas oportunidades. Deben exponer APIs, gestionar consentimientos con trazabilidad total y responder en tiempo real. A cambio, acceden a datos de clientes de otras entidades para evaluar riesgo y ofrecer productos más precisos; el mismo estudio asocia open finance con más originación de préstamos personales.
Por qué las instituciones financieras deben estar detrás
Deja de ser opcional. Colombia ya lo hizo obligatorio, Chile lo exigirá desde julio de 2027 y Perú desde 2028. El margen para "esperar a ver" se está cerrando.
El que llega preparado compite; el que llega tarde solo cumple. Construir APIs, consentimiento y seguridad toma tiempo. Hacerlo contra el plazo convierte una oportunidad en deuda técnica.
Los datos pasan a ser del cliente. Si la relación con el cliente ya no se sostiene por tener sus datos en exclusiva, se sostiene por la experiencia y el valor que se le ofrece.
No es solo para grandes bancos. Perú deja la puerta abierta a cajas y cooperativas que acrediten estar preparadas, y Chile creó una "participación simplificada" para entidades de menor tamaño. Cooperativas, cajas y microfinancieras atienden a quienes más pueden ganar con este modelo.
Quién tiene la delantera en LATAM
Brasil lidera con amplia ventaja; Colombia y Chile son los que más aceleraron en 2026. El ranking ordena por avance real: sistema operando, luego obligatoriedad vigente, luego marco técnico con fecha, luego norma en consulta.
*Argentina se sumó en octubre 2025 con un anuncio del BCRA; en 2026 trabaja en grupos técnicos, sin cronograma publicado.
Hacia dónde vamos
Entre 2026 y 2028 open finance pasa de promesa regulatoria a obligación en los principales mercados de la región. Tres tendencias marcan los próximos años:
De los datos a la acción. El valor no está en compartir datos, sino en lo que habilitan: iniciar pagos, portar créditos, aprobar en minutos. El Banco Central de Brasil ya plantea que el desafío ahora es convertir el conocimiento en uso.
Pagos instantáneos como base. Donde hay rieles como Pix en Brasil o Yape y Plin en Perú, open finance escala más rápido.
La inclusión depende del diseño. Si cumplir cuesta lo mismo para un gran banco que para una cooperativa, quedan afuera las entidades más cercanas a quienes hoy no acceden a crédito.
La conclusión
La pregunta para cualquier institución financiera de LATAM ya no es si va a participar, sino si va a llegar como protagonista o como seguidora. Y eso se define antes del plazo, en los canales digitales: ahí es donde el cliente autoriza, revoca y decide con quién comparte sus datos.
En Bankingly acompañamos a bancos, cooperativas, cajas y microfinancieras de la región a modernizar esos canales con Banca Digital, Onboarding Digital, Prevención de Fraude y Banca Agéntica, sobre una plataforma SaaS con certificación ISO 27001.
¿Tu institución está lista para open finance? Agenda una conversación con nuestro equipo y revisemos juntos qué tan preparados están tus canales digitales.
Las opiniones compartidas y expresadas por los analistas son libres e independientes, y solamente sus autores son responsables de ellas. No reflejan ni comprometen el pensamiento o la opinión del equipo de Latam Fintech Hub y, por lo tanto, no pueden interpretarse como recomendaciones emitidas por la plataforma. Esta plataforma es un espacio abierto para promover la diversidad de puntos de vista en el ecosistema Fintech.